 خبرگزاری علت
به گزارش کدال نگر بورس24 ، گروه صنایع سیمان کرمان که به عنوان یکی از بازیگران استراتژیک در صنعت سیمان کشور شناخته میشود و سهام آن با نماد «سکرما» در بورس اوراق بهادار تهران مورد داد و ستد قرار میگیرد، گزارش فعالیت 9 ماهه منتهی به شهریورماه 1405 خود را بر روی سامانه کدال منتشر کرد. این گزارش بار دیگر مهر تاییدی بر روند رو به رشد و عملکرد عملیاتی مطلوب این مجموعه در نیمه نخست سال مالی جاری زد.
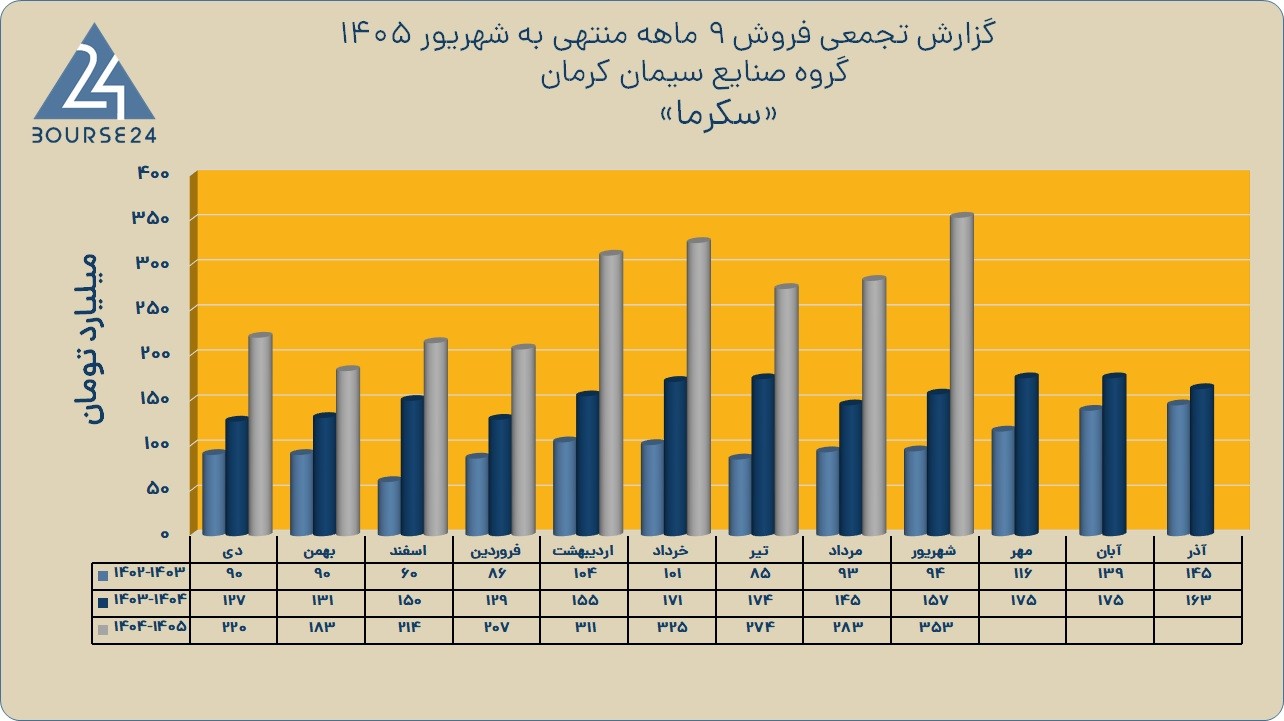
بر اساس دادههای مندرج در این گزارش، شرکت در 9 ماهه نخست سال جاری موفق به ثبت درآمدی بالغ بر 2,376 میلیارد تومان شده است. مقایسه این عملکرد با دوره مشابه سال قبل (1,337 میلیارد تومان) نشاندهنده یک جهش 78 درصدی در درآمدهای عملیاتی است. این موفقیت در حالی به دست آمده که صنعت سیمان با چالشهای متعددی نظیر نوسانات هزینههای تولید و انرژی روبروست، اما «سکرما» توانسته است با تکیه بر استراتژیهای فروش هدفمند و حفظ سهم بازار خود، این رشد قابلتوجه را در صورتهای مالیاش ثبت کند.
در بررسی عملکرد ماهانه، گروه صنایع سیمان کرمان در شهریورماه نیز کارنامه موفقی داشت و توانست درآمد 353 میلیارد تومانی را در آخرین ماه تابستان محقق سازد. این آمار نشاندهنده تداوم تقاضا در بازارهای هدف شرکت و توانایی آن در عرضه مستمر محصولات به بازار است. در سبد محصولات «سکرما»، سیمان پاکتی تیپ 2 (بورسی) همچنان به عنوان محصول استراتژیک و پیشران درآمدی شناخته میشود. تنها در ماه شهریور، فروش این محصول به تنهایی 164 میلیارد تومان درآمد برای شرکت به همراه داشت که بخش عمدهای از جریان نقدینگی ماهانه را پشتیبانی میکند.
رشد 78 درصدی درآمدهای «سکرما» در کنار تثبیت موقعیت محصولاتی نظیر سیمان پاکتی تیپ 2، چشمانداز سودآوری شرکت را در ماههای پیشرو بهبود بخشیده است. با توجه به اینکه سیمان یکی از نهادههای اصلی پروژههای عمرانی است، حفظ این شتاب در ماههای آتی میتواند منجر به تقویت وضعیت سودآوری هر سهم (EPS) و افزایش جذابیت این نماد برای سرمایهگذاران بلندمدت شود. مدیریت کارآمد منابع و تمرکز بر بهینهسازی فرآیندهای تولید، ارکان اصلی دستاوردهای فعلی «سکرما» محسوب میشوند که این شرکت را در میان رقبا، متمایز ساخته است. انتظار میرود با تداوم سیاستهای فروش فعلی، روند صعودی درآمدی «سکرما» تا پایان سال مالی نیز استمرار یابد و نتایج مطلوبی را برای سهامداران این مجموعه سیمانی رقم بزند.
منبع: بورس۲۴
نظر شما