 خبرگزاری علت
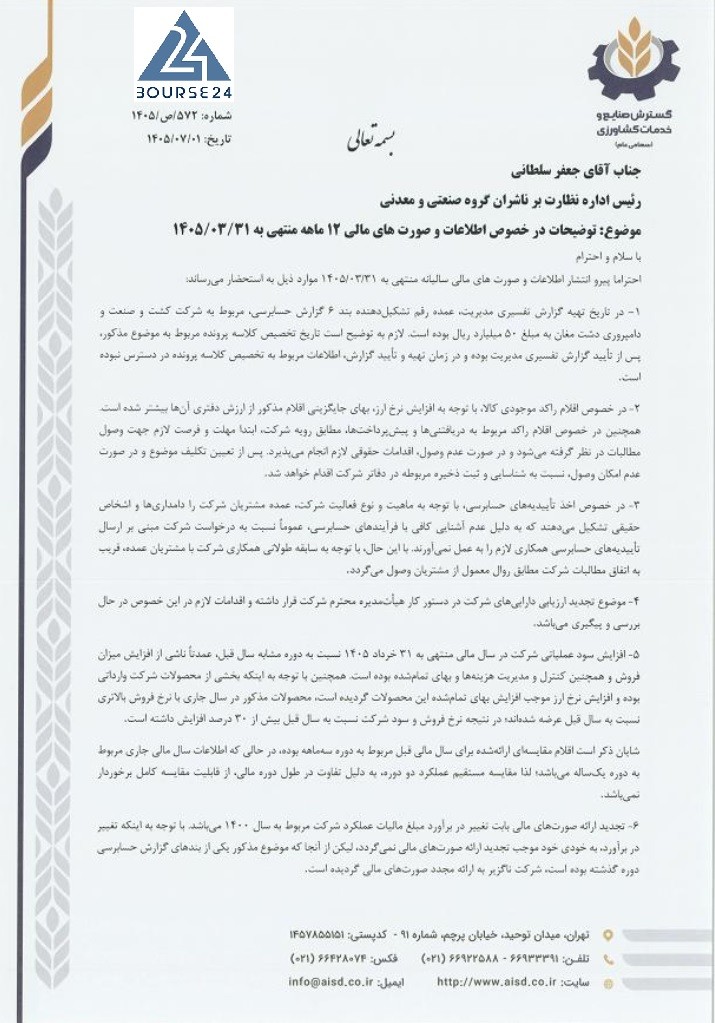
به گزارش کدالنگر بورس24 ، شرکت گسترش صنایع و خدمات کشاورزی (تکشا) با انتشار اطلاعیهای در سامانه کدال، به ابهامات و پرسشهای مطرحشده پیرامون اطلاعات و صورتهای مالی 12 ماهه منتهی به 31 خرداد 1405 پاسخ داد.
1- در تاریخ تهیه گزارش تفسیری مدیریت، عمده رقم تشکیلدهنده بند 6 گزارش حسابرسی، مربوط به شرکت کشت و صنعت و دامپروری دشت مغان به مبلغ 50 میلیارد ریال بوده است. لازم به توضیح است تاریخ تخصیص کلاسه پرونده مربوط به موضوع مذکور، پس از تایید گزارش تفسیری مدیریت بوده و در زمان تهیه و تایید گزارش، اطلاعات مربوط به تخصیص کلاسه پرونده در دسترس نبوده است.
2- در خصوص اقلام راکد موجودی کالا، با توجه به افزایش نرخ ارز، بهای جایگزینی اقلام مذکور از ارزش دفتری آنها بیشتر شده است. همچنین در خصوص اقلام راکد مربوط به دریافتنیها و پیشپرداختها، مطابق رویه شرکت، ابتدا مهلت و فرصت لازم جهت وصول مطالبات در نظر گرفته میشود و در صورت عدم وصول، اقدامات حقوقی لازم انجام میپذیرد. پس از تعیین تکلیف موضوع و در صورت عدم امکان وصول، نسبت به شناسایی و ثبت ذخیره مربوطه در دفاتر شرکت اقدام خواهد شد.
3- در خصوص اخذ تاییدیههای حسابرسی، با توجه به ماهیت و نوع فعالیت شرکت، عمده مشتریان شرکت را دامداریها و اشخاص حقیقی تشکیل میدهند که به دلیل عدم آشنایی کافی با فرایندهای حسابرسی، عموما نسبت به درخواست شرکت مبنی بر ارسال تاییدیههای حسابرسی همکاری لازم را به عمل نمیآورند. با این حال، با توجه به سابقه طولانی همکاری شرکت با مشتریان عمده، قریب به اتفاق مطالبات شرکت مطابق روال معمول از مشتریان وصول میگردد.
4- موضوع تجدید ارزیابی داراییهای شرکت در دستور کار هیئتمدیره محترم شرکت قرار داشته و اقدامات لازم در این خصوص در حال بررسی و پیگیری میباشد.
5- افزایش سود عملیاتی شرکت در سال مالی منتهی به 31 خرداد 1405 نسبت به دوره مشابه سال قبل، عمدتا ناشی از افزایش میزان فروش و همچنین کنترل و مدیریت هزینهها و بهای تمامشده بوده است. همچنین با توجه به اینکه بخشی از محصولات شرکت وارداتی بوده و افزایش نرخ ارز موجب افزایش بهای تمامشده این محصولات گردیده است، محصولات مذکور در سال جاری با نرخ فروش بالاتری نسبت به سال قبل عرضه شدهاند؛ در نتیجه نرخ فروش و سود شرکت نسبت به سال قبل بیش از 30 درصد افزایش داشته است.
شایان ذکر است مقایسه اقلام ارائهشده برای سال مالی قبل مربوط به دوره سهماهه بوده، در حالی که اطلاعات سال مالی جاری مربوط به دوره یکساله میباشد؛ لذا مقایسه مستقیم عملکرد دو دوره، به دلیل تفاوت در طول دوره مالی، از قابلیت مقایسه کامل برخوردار نمیباشد.
6- تجدید ارائه صورتهای مالی بابت تغییر در برآورد مبلغ مالیات عملکرد شرکت مربوط به سال 1400 میباشد. با توجه به اینکه تغییر در برآورد، بهخودیخود موجب تجدید ارائه صورتهای مالی نمیگردد، لیکن از آنجا که موضوع مذکور یکی از بندهای گزارش حسابرسی دوره گذشته بوده است، شرکت ناگزیر به ارائه مجدد صورتهای مالی گردیده است.
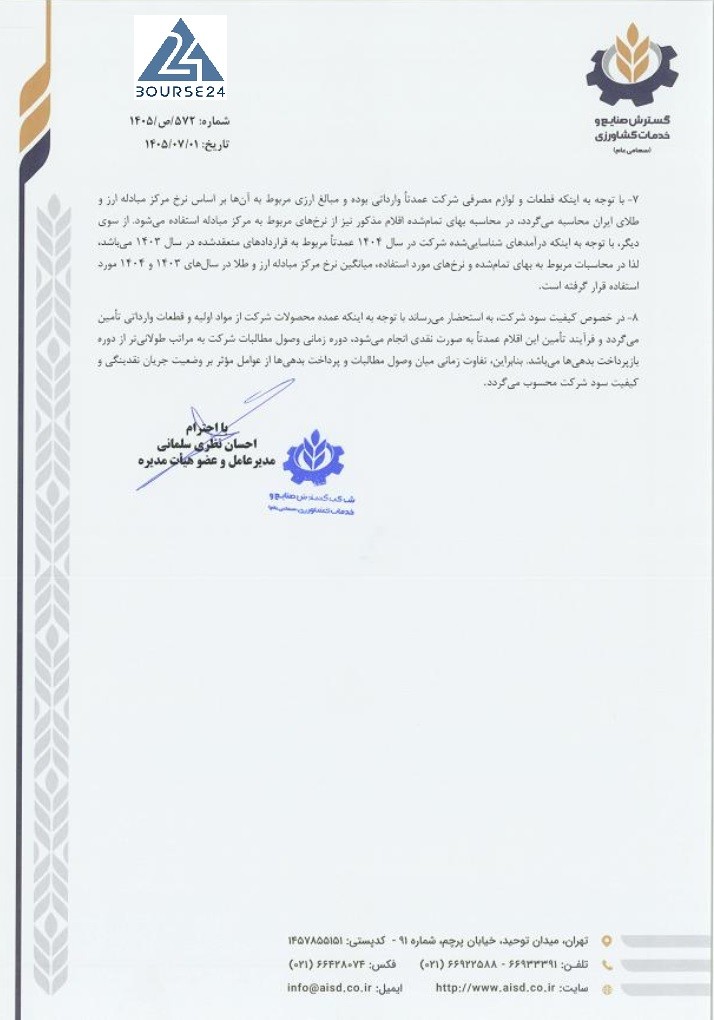
7- با توجه به اینکه قطعات و لوازم مصرفی شرکت عمدتا وارداتی بوده و مبالغ ارزی مربوط به آنها بر اساس نرخ مرکز مبادله ارز و طلای ایران محاسبه میگردد، در محاسبه بهای تمامشده اقلام مذکور نیز از نرخهای مربوط به مرکز مبادله استفاده میشود. از سوی دیگر، با توجه به اینکه درآمدهای شناساییشده شرکت در سال 1404 عمدتا مربوط به قراردادهای منعقده در سال 1403 میباشد، لذا در محاسبات مربوط به بهای تمامشده و نرخهای مورد استفاده، میانگین نرخ مبادله ارز و طلا در سالهای 1403 و 1404 مورد استفاده قرار گرفته است.
8- در خصوص کیفیت سود شرکت، به استحضار میرساند با توجه به اینکه عمده محصولات شرکت از مواد اولیه و قطعات وارداتی تامین میگردد و فرآیند تامین این اقلام عمدتا به صورت نقدی انجام میشود، دوره زمانی وصول مطالبات شرکت به مراتب طولانیتر از دوره بازپرداخت بدهیها میباشد. بنابراین، تفاوت زمانی میان وصول مطالبات و پرداخت بدهیها از عوامل موثر بر وضعیت جریان نقدینگی و کیفیت سود شرکت محسوب میگردد.
منبع: بورس۲۴
نظر شما