 خبرگزاری علت
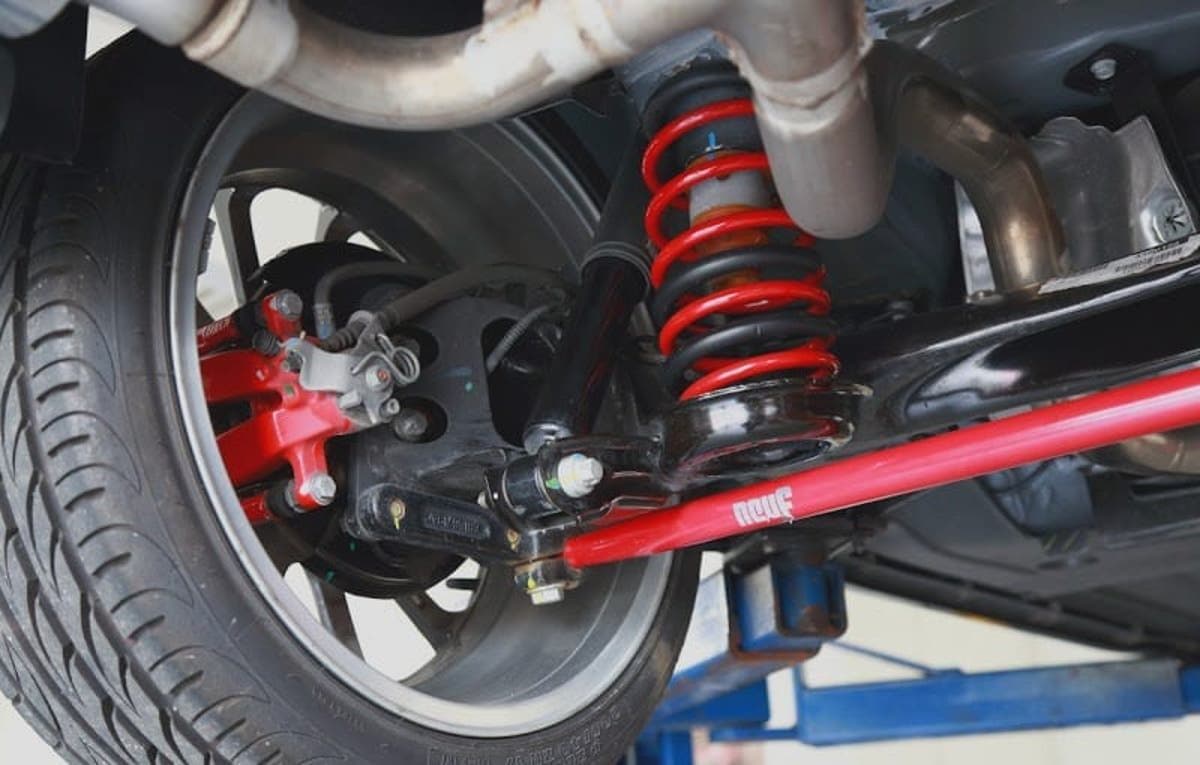
به گزارش کدال نگر بورس24 ، شرکت فنرسازی خاور در گزارش مهرماه از ثبت حدود 722.9 میلیارد تومان فروش در هفتماهه نخست سال مالی خبر داد. این رقم در مقایسه با فروش حدود 380.8 میلیارد تومانی دوره مشابه سال قبل، رشد نزدیک به 90 درصدی دارد. با این حال، شرکت در توضیحات خود تاکید کرده که افزایش مبلغ فروش تجمعی نسبت به پایان شهریور، ناشی از افزایش نرخ فروش محصولات بوده است؛ بنابراین رشد درآمد را نباید بهتنهایی به معنای افزایش حجم فروش دانست.
درآمد «خفنر» در مهرماه حدود 156 میلیارد تومان بود که نسبت به فروش حدود 566.9 میلیارد تومانی شهریور، افتی نزدیک به 72 درصد را نشان میدهد. فروش داخلی محصولات سنگین با حدود 64.4 میلیارد تومان بیشترین سهم را در درآمد مهر داشت. محصولات سبک نیز حدود 49.5 میلیارد تومان و محصولات جدید حدود 23.3 میلیارد تومان فروش ثبت کردند. این ارقام نشان میدهد با وجود رشد نرخهای فروش، درآمد ماهانه شرکت نسبت به ماه قبل بهشدت کاهش یافته است.
در مجموع هفتماهه، فروش محصولات سنگین به حدود 331.9 میلیارد تومان رسید و بیشترین سهم را از درآمد داخلی شرکت به خود اختصاص داد. پس از آن، محصولات سبک با حدود 209.6 میلیارد تومان و محصولات نیمهسنگین با حدود 88.2 میلیارد تومان قرار گرفتند. فروش محصولات جدید نیز به حدود 92 میلیارد تومان رسید. در بخش صادرات، شرکت طی هفت ماه حدود 1.3 میلیارد تومان فروش ثبت کرده که در مقایسه با درآمد داخلی، سهم ناچیزی دارد.
خرید مواد اولیه در مهرماه حدود 111.6 میلیارد تومان بود و مجموع خرید هفتماهه به حدود 408.6 میلیارد تومان رسید. نرخ خرید شمش در مهر نسبت به میانگین دوره قبل افزایش داشت و نرخ میلگرد نیز در سطح بالاتری قرار گرفت. در نتیجه، برای سنجش کیفیت رشد درآمد «خفنر»، بررسی صورتهای مالی و میزان انتقال افزایش هزینه مواد اولیه به نرخ فروش اهمیت دارد.
«خفنر» در هفتماهه نخست سال رشد قابل توجهی در مبلغ فروش ثبت کرده، اما افت شدید فروش مهرماه و نقش افزایش نرخها در رشد درآمد، تصویر عملکرد شرکت را پیچیدهتر میکند. تداوم رشد درآمد در ماههای آینده به حفظ نرخهای فروش، حجم سفارشها و کنترل هزینه مواد اولیه وابسته خواهد بود.
منبع: بورس۲۴
نظر شما