 خبرگزاری علت
بورس24 : شرکت «صنعت تجارت پردیس آذربایجان» با نماد بورسی «فپردیس» در حوزه تولید شمش و میلگرد فعالیت دارد. ظرفیت تولید این محصولات به ترتیب سالانه 150 هزار تن و 300 هزار تن بوده و سال مالی شرکت نیز منتهی به شهریور است.
میلگرد «فپردیس» در مهر 1404 در بورس کالا به نرخ 35.4 میلیون تومان معامله شده بود و اخیرا نرخ فروش این محصول در بورس کالا به 106 میلیون تومان رسیده که مبین رشد تقریبا 200% نرخ فروش محصول اصلی «فپردیس» در یک سال گذشته است.
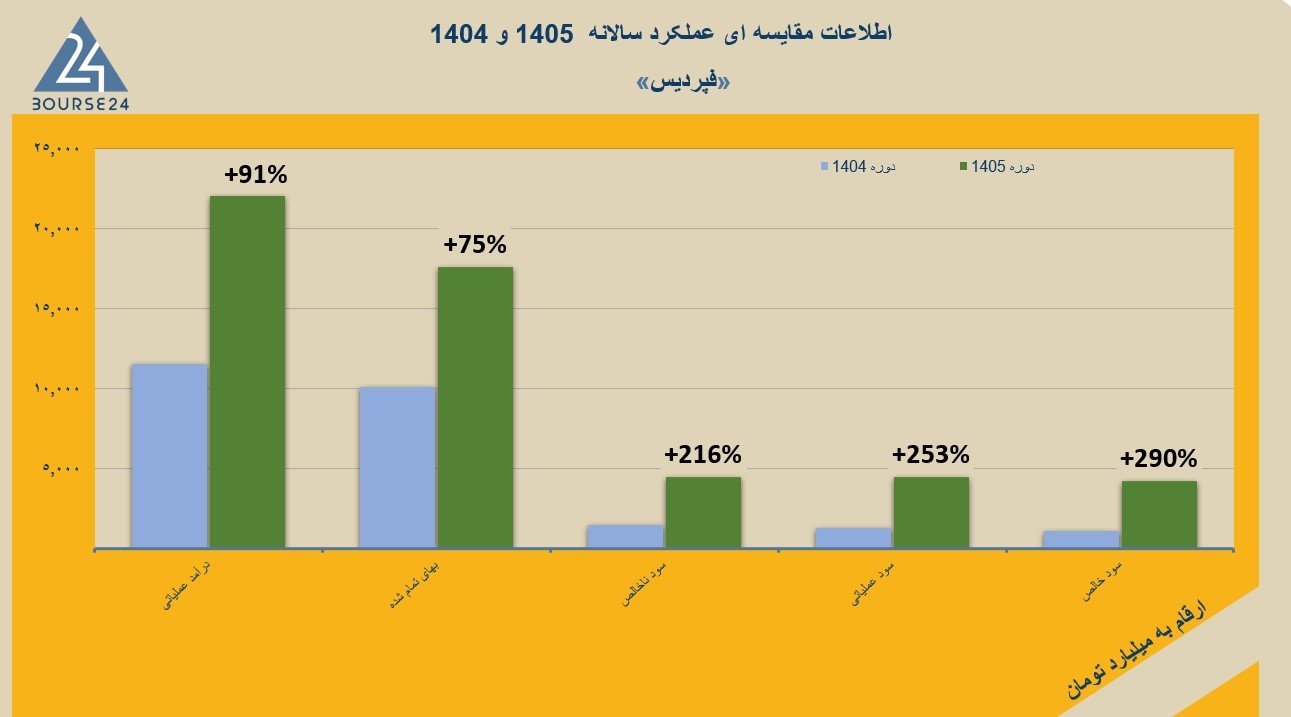
نمودار عملکرد یک سال اخیر «فپردیس» به شرح زیر بوده و در ادامه نکات تحلیلی صورت های مالی دوره 1405 نیز ارائه شده است.
کنترل اثربخش هزینه های تولید
در عملکرد سالانه، کنترل اثربخش تیم مدیریتی بر سرفصل بهای تولید دیده می شود؛ بدین صورت که با وجود رشد 91% رقم درآمدهای عملیاتی، بهای تمام شده تولیدات از 10 به 17.5 همت رسیده و عملا 75% افزایش یافته است. ثمره چنین رویدادی، پرش 217% سود ناخالص بوده است. همچنین حاشیه سود ناخالص «فپردیس» در دوره 1405 در سطح 20% محاسبه شده که نسبت به دوره 1404 بهبود 65% را نشان می دهد؛ از 12% به 20%. به بیان ساده تر، در دوره قبل به ازای هر 100 میلیارد تومان درآمد فروش، 88 میلیارد تومان صرف بهای تولید می شد، اما در دوره 1405 از هر 100 میلیارد تومان فروش، تنها 80 میلیارد تومان بابت هزینه های تولید پرداخت شده است.
مسیر متفاوت «فپردیس»
سود عملیاتی شرکت نیز جهش 253% را ثبت کرده و از 1.26 همت در دوره 1404 به بیش از 4.45 همت رسیده است. نکته قابل ملاحظه در این جهش سنگین سود عملیاتی، رشد جزئی هزینه های عمومی اداری بوده است؛ بدین صورت که در یک سال اخیر که در سایه تورم، در اکثر شرکتهای بورسی رشد های سه رقمی در سرفصل هزینه های اداری تشکیلاتی گزارش شده، «فپردیس» مسیر متفاوتی را طی کرده و نه تنها در این سرفصل رشدی ثبت نشده، بلکه شاهد افت رقم هزینه های عمومی اداری از 147 به 115 میلیارد تومان هستیم؛ رویدادی که تاثیر قابل ملاحظه ای بر حاشیه سود عملیاتی شرکت داشته است.
بهبود 84% مارجین عملیاتی
در دوره 12 ماهه منتهی به شهریور 1405 مارجین عملیاتی در «فپردیس» 84% بهبود داشته و از 11% به 20% رسیده است. به بیان دیگر، یک سال قبل، تنها 11% از رقم درآمدها به سود عملیاتی تبدیل می شد، اما در دوره 1405 بیش از 20% از درآمدها به سرفصل سود عملیاتی تبدیل شده است.
حاشیه سود خالص دو برابر شده
سود خالص دوره 12 ماهه 1404 برابر با 1.07 همت بود. در صورت های مالی 12 ماهه 1405 سود خالص شرکت به بیش از 4.2 هزار میلیارد تومان رسیده و جامپ 290% را ثبت کرده است. حاشیه سود خالص «فپردیس» در 12 ماه اخیر بیش از 2 برابر شده و از 9% به 19% رسیده است.
وضعیت نقدینگی مطلوب + ساختار سرمایه کم ریسک
بررسی ساختار سرمایه «فپردیس» نیز مبین ترکیب ایده آلی از منابع مالی است؛ بدین صورت که از مجموع تقریبا 12 همت منابع مالی، 5.2 همت از محل بدهی ها تامین شده و وزن بدهی ها در ساختار سرمایه شرکت تقریبا 43% محاسبه شده که نسبت به بسیاری از شرکت ها که وابستگی بالایی به بدهی دارند، مطلوب تر بوده و ریسک مالی کمتری دارد. مضافا اینکه سرفصل دارایی های جاری در انتهای دوره 1405 بیش از 10.9 همت گزارش شده و این یعنی تمام بدهی های شرکت از محل دارایی های جاری قابل تسویه بوده و بر همین اساس، ریسک مالی خاصی پیرامون ساختار سرمایه «فپردیس» دیده نمی شود.
در انتهای دوره 1405 سرمایه در گردش نیز در سطح مثبت 5.72 هزار میلیارد تومان محاسبه شده که دو سیگنال مهم برای سهامداران دارد؛ نخست وضعیت مطلوب نقدینگی و توان بالای شرکت در تداوم روند سودآوری فعلی و دیگری قدرت بالای پوشش بدهی های جاری و در نتیجه ریسک مالی بسیار پایین.
منبع: بورس۲۴
نظر شما