 خبرگزاری علت
به گزارش کدال نگر بورس24 ، شرکت نفت سپاهان، از بازیگران کلیدی صنعت روانکارهای کشور، صورتهای مالی فعالیت ماهانه خود را برای دوره 6 ماهه منتهی به شهریور 1405 منتشر کرد. این گزارش بار دیگر توانمندی «شسپا» را در مدیریت چرخههای تولید و فروش در شرایط پرنوسان بازار به اثبات رسانده و چشمانداز سودآوری شرکت را بسیار روشن کرده است.
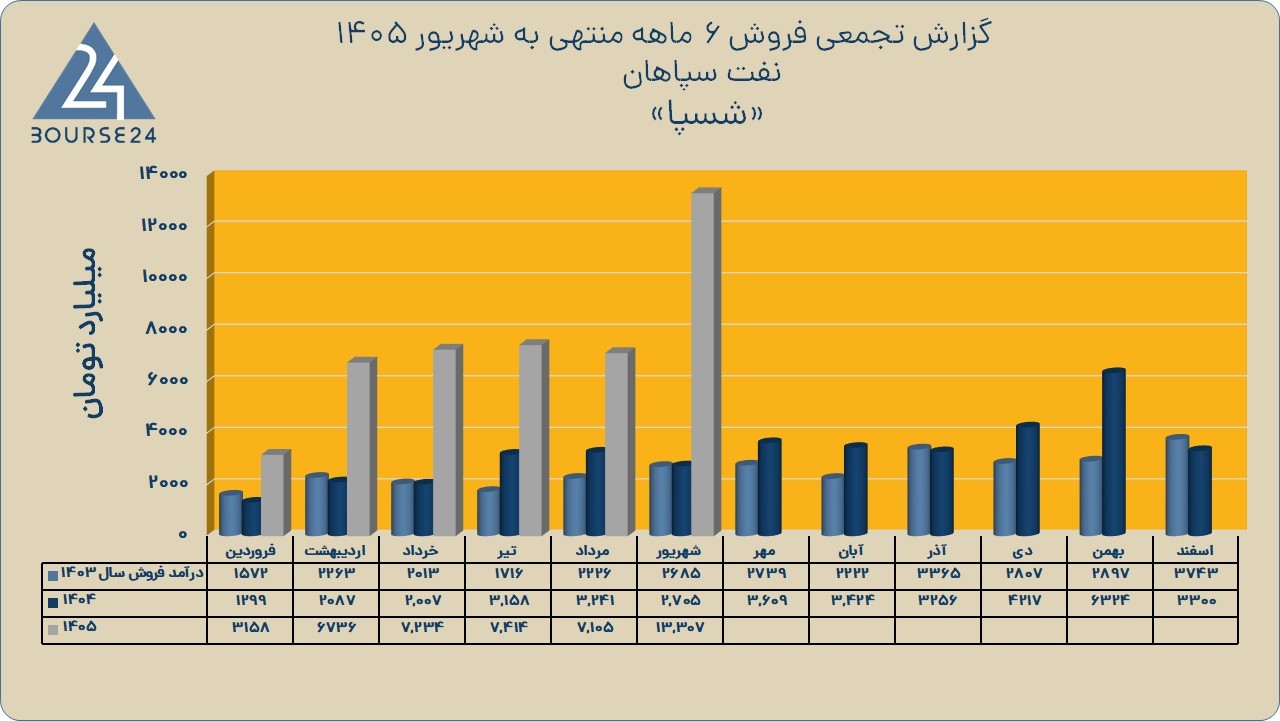
عملکرد عملیاتی نفت سپاهان در 6 ماهه نخست سال 1405 حاکی از تحولی بزرگ در مقیاس درآمدهای شرکت است. «شسپا» موفق شده است درآمدی معادل 44 هزار و 954 میلیارد تومان را محقق کند؛ رقمی که در مقایسه با درآمد 14 هزار و 497 میلیارد تومانی مدت مشابه سال گذشته، رشد خیرهکننده 210 درصدی را نشان میدهد. این رشد سهبرابری، فراتر از انتظارات بازار بوده و نشان میدهد که نفت سپاهان توانسته است با تکیه بر استراتژیهای بهینهسازی قیمت و افزایش ظرفیتهای فروش، سهم خود را از بازار فرآوردههای نفتی به میزان قابلتوجهی ارتقا دهد.
بررسی نقطه به نقطه فروش شهریورماه، ابعاد دیگری از عملکرد درخشان «شسپا» را آشکار میکند. درآمد ماهانه شرکت در شهریورماه 1405 به رقم 13 هزار و 307 میلیارد تومان رسیده است، در حالی که این رقم در شهریور سال گذشته 2 هزار و 705 میلیارد تومان بوده است. رشد 392 درصدی فروش در یک مقایسه سالانه، نشاندهنده یک تغییر ریل جدی در استراتژی فروش شرکت است که میتواند سود هر سهم (EPS) را در گزارشهای آتی با تعدیلات مثبت مواجه کند.
در واکاوی ترکیب سبد محصولات «شسپا»، محصولات اصلی شرکت همچنان نقشآفرینان اصلی هستند. در دوره 6 ماهه اخیر، «روغن پایه» با فروش 7 هزار و 75 میلیارد تومانی و «روغنهای فرآیند» با فروش 1 هزار و 259 میلیارد تومانی، ستونهای درآمدی شرکت را تشکیل دادهاند. تقاضای پایدار داخلی برای این محصولات و جایگاه رقابتی «شسپا» در تولید روغنهای باکیفیت، تضمینکننده تداوم جریان درآمدی در نیمه دوم سال خواهد بود.
منبع: بورس۲۴
نظر شما