 خبرگزاری علت
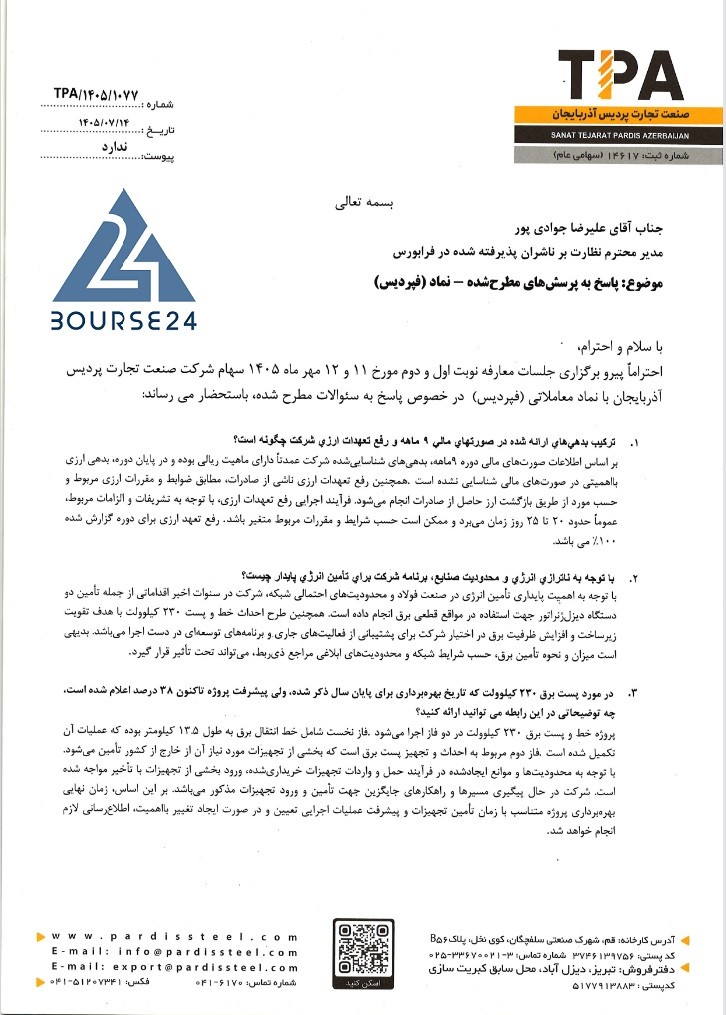
به گزارش کدال نگر بورس24 ، شرکت صنعت تجارت پردیس آذربایجان با نماد «فپردیس» پیرو برگزاری جلسات معارفه نوبت اول و دوم مورخ 11 و 12 مهرماه 1405، به سوالات مطرحشده توسط مدیریت نظارت بر ناشران پذیرفتهشده در فرابورس به شرح زیر پاسخ داد:
1. ترکیب بهای ارائهشده در صورتهای مالی 9 ماهه و رفع تعهدات ارزی شرکت چگونه است؟
بر اساس اطلاعات صورتهای مالی دوره 9 ماهه، بدهیهای شناساییشده شرکت عمدتا دارای ماهیت ریالی بوده و در پایان دوره، بدهی ارزی بانکی هم شناسایی نشده است. همچنین رفع تعهدات ارزی ناشی از صادرات، مطابق ضوابط و مقررات ارزی مربوط، حسب مورد از طریق بازگشت ارز حاصل از صادرات انجام میشود. فرآیند اجرایی رفع تعهدات ارزی، با توجه به تشریفات و الزامات مربوط، عموما حدود 30 تا 120 روز زمان میبرد و ممکن است حسب شرایط و مقررات مربوط متغیر باشد. رفع تعهد ارزی برای دوره گزارششده 100٪ میباشد.
2. با توجه به ناترازی انرژی و محدودیت صنایع، برنامه شرکت برای تامین انرژی پایدار چیست؟
با توجه به اهمیت پایداری تامین انرژی در صنعت فولاد و محدودیتهای سراسری شبکه، شرکت در سنوات اخیر اقداماتی از جمله تامین دو دستگاه دیزلژنراتور جهت تامین انرژی در مواقع قطعی برق انجام داده است. همچنین طرح احداث خط و پست 230 کیلوولت به هدف تقویت زیرساختهای انتقال و افزایش ظرفیت برق در دستور کار شرکت قرار دارد. این طرح با برنامهریزی و پیگیریهای مستمر، در مسیر اجرا میباشد. بدیهی است میزان و نحوه تامین برق، حسب شرایط شبکه و محدودیتهای ابلاغی مراجع ذیربط، میتواند تحت تاثیر قرار گیرد.
3. در مورد پست برق 230 کیلوولت که تاریخ بهرهبرداری برای پایان سال ذکر شده، پیشرفت پروژه تاکنون 38 درصد اعلام شده است. چه توضیحاتی در این رابطه میتوانید ارائه کنید؟
پروژه خط و پست برق 230 کیلوولت در دو فاز اجرا میشود. فاز نخست شامل خط انتقال برق به طول 135 کیلومتر بوده که عملیات آن تکمیل شده است. فاز دوم شامل احداث و تجهیز پست برق است که بخشی از تجهیزات مورد نیاز آن از خارج از کشور تامین میشود. با توجه به محدودیتها و موانع ایجادشده در فرآیند حمل و واردات تجهیزات خریداریشده، ورود بخشی از تجهیزات با تاخیر مواجه شده است. شرکت در حال پیگیری مستمر موضوع و راهکارهای جایگزین جهت تامین و ورود تجهیزات موردنیاز میباشد. بر این اساس، زمان نهایی بهرهبرداری پروژه متناسب با زمان تامین تجهیزات و پیشرفت عملیات اجرایی تعیین و در صورت ایجاد تغییر بااهمیت، اطلاعرسانی لازم انجام خواهد شد.
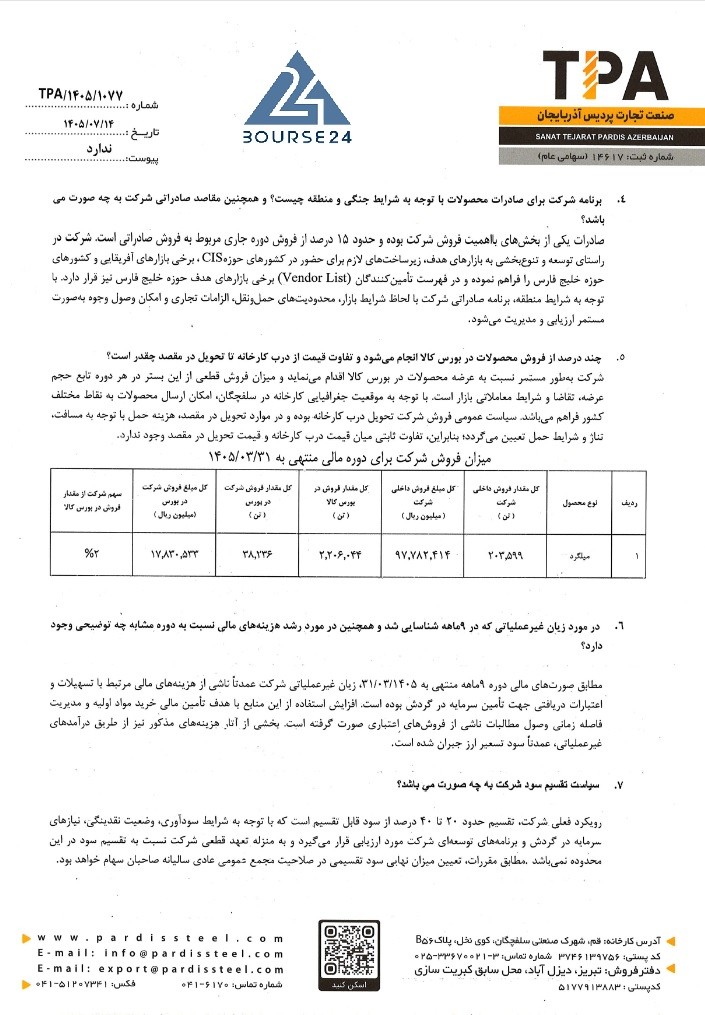
4. برنامه شرکت برای صادرات محصولات با توجه به شرایط جنگی و منطقه چیست؟ و همچنین مقاصد صادراتی شرکت به چه صورت میباشد؟
صادرات یکی از بخشهای بااهمیت فروش شرکت بوده و حدود 15 درصد از فروش دوره جاری مربوط به فروش صادراتی است. شرکت در راستای توسعه و تنوعبخشی به بازارهای هدف، زیرساختهای لازم برای حضور در کشورهای حوزه CIS و برخی بازارهای آفریقایی و کشورهای حوزه خلیج فارس را فراهم نموده و در فهرست تامینکنندگان (Vendor List) برخی خریداران خارجی حوزه خلیج فارس نیز قرار دارد. با توجه به شرایط منطقه، برنامه صادراتی شرکت با لحاظ شرایط بازار، محدودیتهای حملونقل، الزامات تجاری و امکان وصول وجوه بهصورت مستمر ارزیابی و مدیریت میشود.
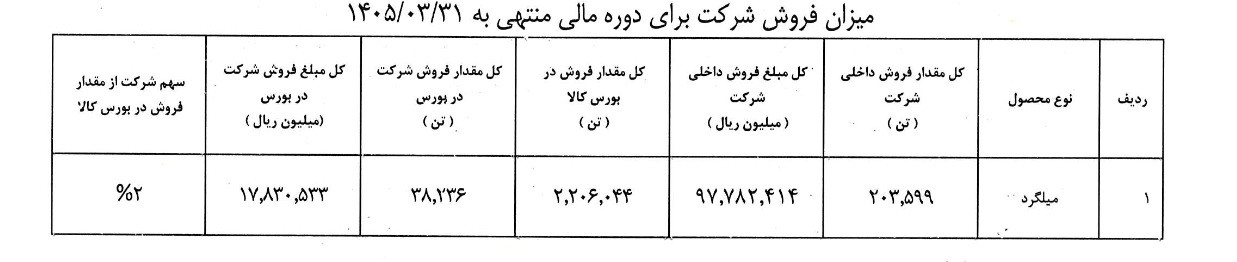
5. چند درصد از فروش محصولات در بورس کالا انجام میشود و تفاوت قیمت از درب کارخانه تا تحویل در مقصد چقدر است؟
شرکت بهطور مستمر نسبت به عرضه محصولات در بورس کالا اقدام مینماید و میزان فروش قطعی از این بستر در دوره تابع حجم، عرضه، تقاضا و شرایط معاملاتی بازار است. با توجه به موقعیت جغرافیایی کارخانه در سلفچگان، امکان ارسال محصولات به نقاط مختلف کشور فراهم میباشد. سیاست عمومی فروش شرکت تحویل درب کارخانه بوده و در موارد تحویل در مقصد، هزینه حمل با توجه به مسافت، تناژ و شرایط حمل تعیین میگردد. بنابراین تفاوت ثابتی میان قیمت درب کارخانه و قیمت تحویل در مقصد وجود ندارد.
6. در مورد زیان غیرعملیاتی که در ماهانه شناسایی شد و همچنین در مورد رشد هزینههای مالی نسبت به دوره مشابه چه توضیحی وجود دارد؟
مطابق صورتهای مالی دوره ماهانه منتهی به 1405.03.31، زیان غیرعملیاتی شرکت عمدتا ناشی از هزینههای مالی مرتبط با تسهیلات و اعتبارات دریافتی جهت تامین سرمایه در گردش بوده است. افزایش استفاده از این منابع با هدف تامین مالی خرید مواد اولیه و مدیریت فاصله زمانی مطالبات ناشی از فروشهای اعتباری صورت گرفته است. بخشی از آثار هزینههای مذکور نیز از طریق درآمدهای غیرعملیاتی، عمدتا سود تسعیر ارز، جبران شده است.
7. سیاست تقسیم سود شرکت به چه صورت میباشد؟
رویکرد فعلی شرکت، تقسیم حدود 30 تا 40 درصد از سود قابل تقسیم است که با توجه به شرایط سودآوری، وضعیت نقدینگی، نیازهای سرمایهای در گردش و برنامههای توسعهای شرکت مورد ارزیابی قرار میگیرد و به منزله تعهد قطعی شرکت نسبت به تقسیم سود در این محدوده نمیباشد. مطابق مقررات، تعیین میزان نهایی سود تقسیمی در صلاحیت مجمع عمومی عادی سالیانه صاحبان سهام خواهد بود.
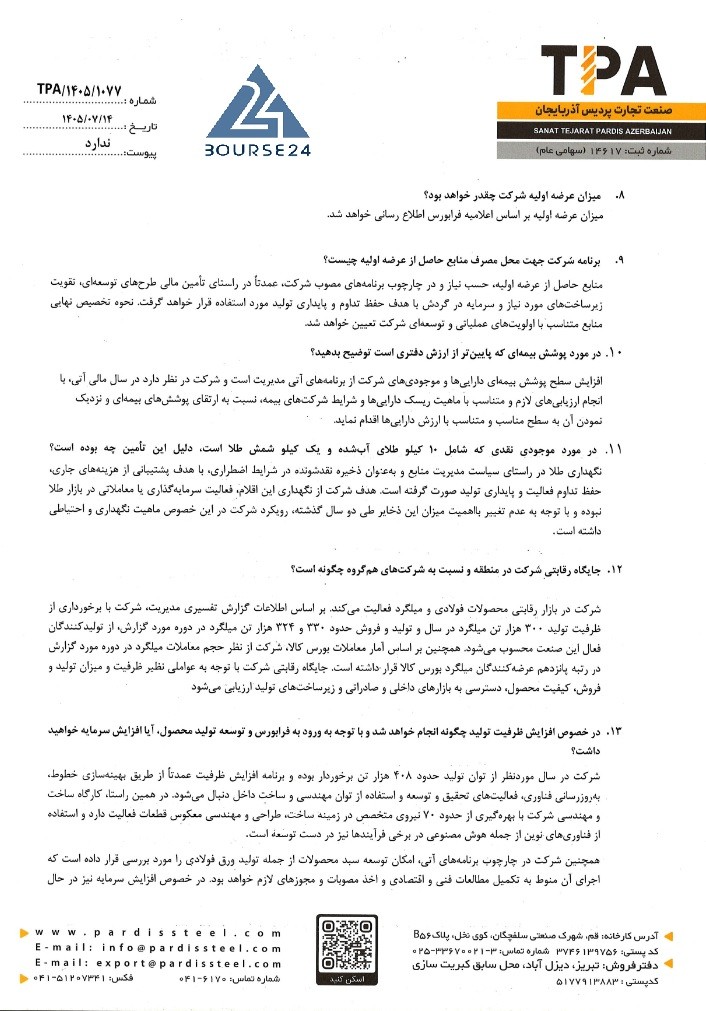
8. میزان عرضه اولیه شرکت چقدر خواهد بود؟
میزان عرضه اولیه بر اساس اعلامیه فرابورس اطلاعرسانی خواهد شد.
9. برنامه شرکت جهت مصرف منابع حاصل از عرضه اولیه چیست؟
با توجه به برنامههای مصوب شرکت، عمدتا در راستای تامین مالی طرحهای توسعهای، تقویت زیرساختهای مورد نیاز برای توسعه و سرمایه در گردش در بخشهای تولیدی مورد استفاده قرار خواهد گرفت. نحوه تخصیص نهایی منابع متناسب با اولویتهای عملیاتی و توسعهای شرکت تعیین خواهد شد.
10. در مورد پوشش بیمهای که پایینتر از ارزش دفتری است توضیح بفرمایید؟
افزایش سطح پوشش بیمهای داراییها و موجودیهای شرکت از برنامههای آتی مدیریت شرکت است و شرکت در نظر دارد در سال مالی آتی، با انجام ارزیابیهای لازم و متناسب با ماهیت ریسک داراییها و شرایط شرکتهای بیمه، نسبت به ارتقای پوششهای بیمهای و نزدیک نمودن آن به سطح مناسب و متناسب با ارزش داراییها اقدام نماید.
11. در مورد موجودی نقدی که شامل 16 میلیارد ریال نقد و یک میلیارد ریال طلا است، دلیل این تامین چه بوده است؟
نگهداری دارایی در قالب سپردههای بانکی و بهعنوان نقدشونده در شرایط اضطراری، با هدف پشتیبانی از هزینههای جاری، حفظ تداوم فعالیت و پایداری تولید صورت گرفته است. هدف شرکت از نگهداری این اقلام، فعالیت سرمایهگذاری با معاملاتی در بازار طلا نبوده و با توجه به عدم تغییرات بااهمیت میزان این ذخایر طی دو سال گذشته، رویکرد شرکت در این خصوص ماهیت نگهداری و احتیاطی داشته است.
12. جایگاه رقابتی شرکت در منطقه و نسبت به شرکتهای همگروه چگونه است؟
شرکت در بازار رقابتی محصولات فولادی و میلگرد فعالیت میکند. بر اساس اطلاعات گزارش تفسیری مدیریت شرکت با برخورداری از ظرفیت تولید 170 هزار تن میلگرد در سال و فروش حدود 90 هزار تن در دوره مورد گزارش، از تولیدکنندگان فعال این صنعت محسوب میشود. همچنین بر اساس آمار معاملات بورس کالا، شرکت از نظر حجم معاملات میلگرد در دوره مورد گزارش در رتبههای برتر قرار گرفته و محصول شرکت از کیفیت مناسبی برخوردار است. جایگاه رقابتی شرکت با توجه به عواملی نظیر ظرفیت تولید و فروش، کیفیت محصول، دسترسی به بازارهای داخلی و صادراتی و زیرساختهای تولید ارزیابی میشود.
13. در خصوص افزایش ظرفیت تولید چگونه انجام خواهد شد و با توجه به ورود به فرابورس و توسعه تولید محصول، آیا افزایش سرمایه خواهید داشت؟
شرکت در سال موردنظر از توان تولید حدود 80 هزار تن برخوردار بوده و برنامه افزایش ظرفیت عمدتا از طریق بهینهسازی خطوط، بهروزرسانی ماشینآلات و افزایش بهرهوری، بدون نیاز به افزایش چشمگیر سرمایهگذاری ثابت، در مسیر اجرا قرار دارد. همچنین، شرکت با بهرهگیری از حدود 70 نیروی متخصص در زمینه ساخت، طراحی و مهندسی معکوس قطعات، در حال توسعه ساخت فناوریهای نوین از جمله جوش مصنوعی در برخی فرآیندها نیز در دست توسعه است.
همچنین در چارچوب برنامههای آتی، امکان توسعه محصولات از جمله تولید ورق فولادی در دستور کار قرار داده شده است که اجرای آن منوط به تکمیل مطالعات فنی و اقتصادی و اخذ مجوزهای لازم خواهد بود. در خصوص افزایش سرمایه نیز در حال حاضر تمدید قطعی ایجاد نشده و هرگونه اقدام در این زمینه، حسب نیازهای تامین مالی و برنامههای توسعهای، پس از طی تشریفات قانونی و اخذ مصوبات مراجع ذیصلاح شرکت انجام و مراتب طبق مقررات اطلاعرسانی خواهد شد.
14. معاملات با اشخاص وابسته (شرکتهای عقیق زر سهند و شمس انرژی) در چه قالبی است و بعد از پذیرش شرکت در فرابورس چگونه خواهد بود؟
معاملات شرکت با اشخاص وابسته در صورتهای مالی و گزارشهای مربوط، مطابق الزامات گزارشگری منعکس و افشا شده است. مراودات با شرکت شمس انرژی محدود و کمتر از یک درصد بوده و معاملات مربوط از طریق سازوکار بورس و بر مبنای قیمتهای معاملاتی بازار انجام شده است. همچنین در خصوص شرکت عقیق زر سهند، خرید شمشهای مازاد یا غیرفعال استفادهنشده در خطوط تولید شرکت پردیس، حسب مورد از طریق بورس و بر مبنای نرخهای معاملاتی بازار صورت گرفته است.
با توجه به برنامههای توسعهای، سهم محصولات و شرکت زیرمجموعه تفکیک بیشتری خواهد داشت و شرکت عقیق زر سهند در حال توسعه خط تولید شمش و نوردی میباشد. پس از پذیرش و عرضه سهام شرکت پردیس در فرابورس، تعیین معاملات با اشخاص وابسته با رعایت مقررات بازار سرمایه، ضوابط معاملات اشخاص وابسته و الزامات افشای اطلاعات انجام و حسب مورد اطلاعرسانی خواهد شد.
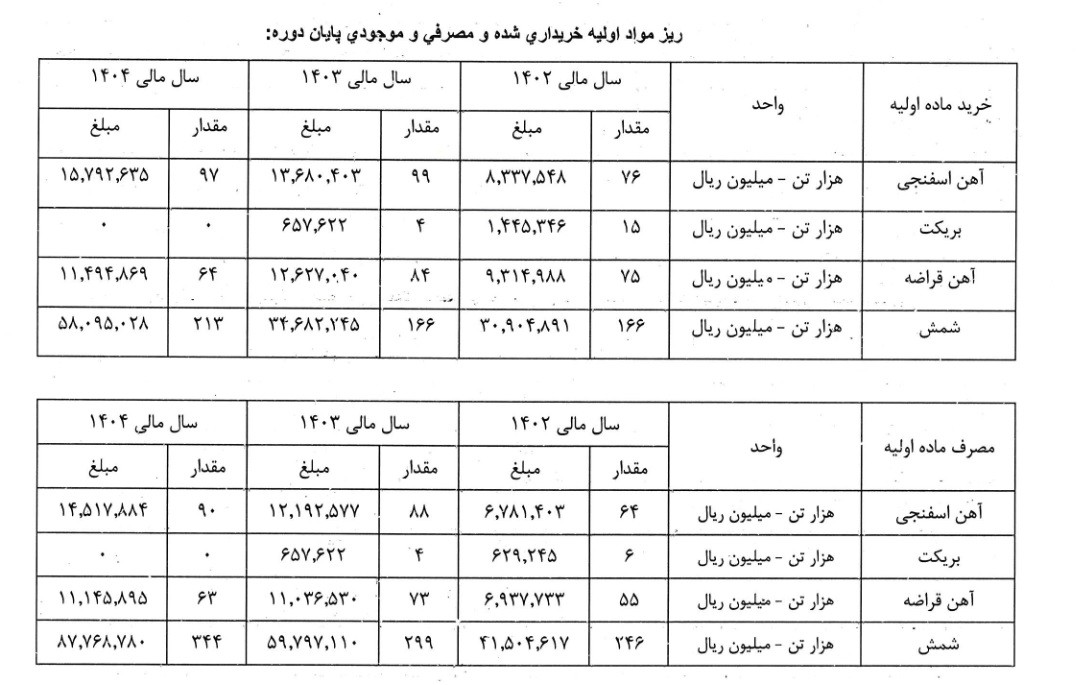
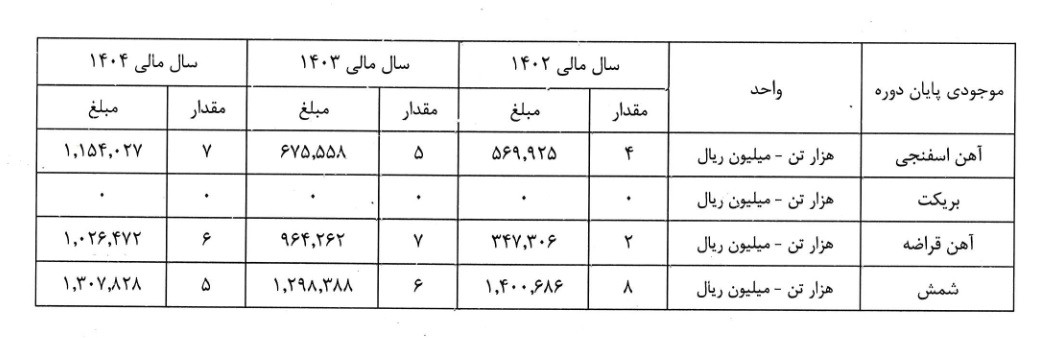
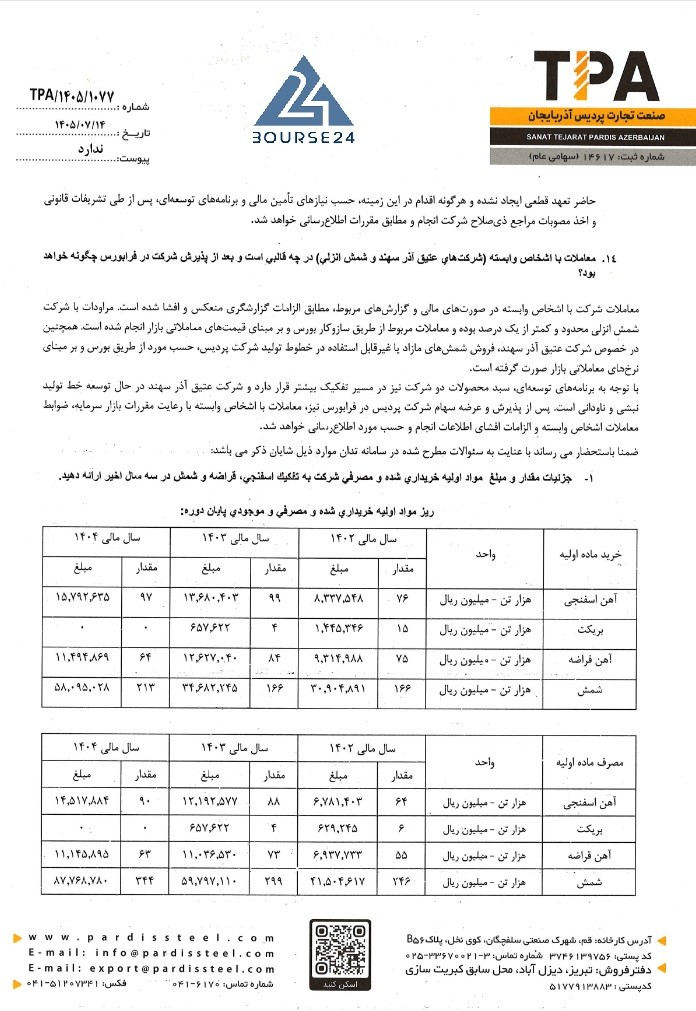
ضمنا باستحضار میرساند با عنایت به سوالات مطرحشده در سامانه، موارد ذیل نشاندهنده خریداریشده و مصرفی شرکت به تفکیک استراتژی، قراضه و شمش در سه سال اخیر ارائه میگردد.
1. جزئیات مقدار و مبلغ مواد اولیه خریداریشده و مصرفی شرکت به تفکیک استراتژی، قراضه و شمش در سه سال مالی اخیر ارائه دهید.
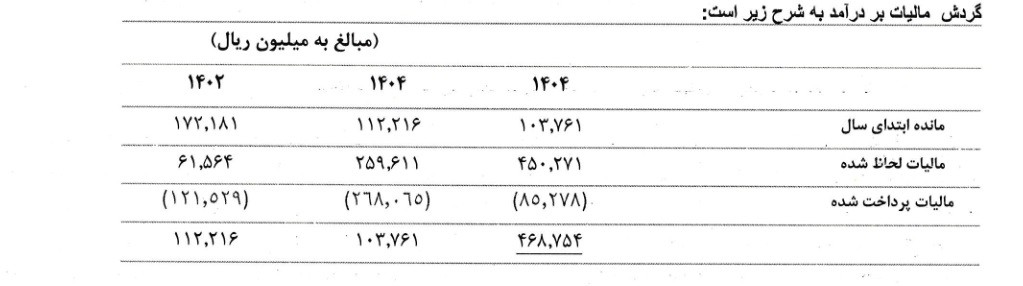
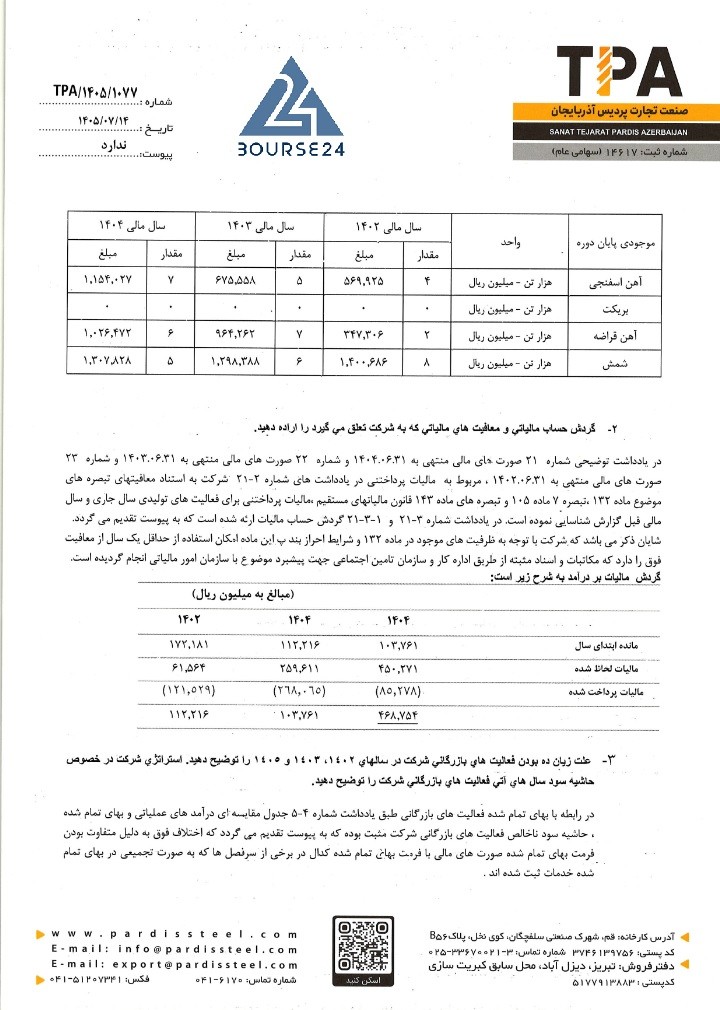
2. گردش حساب مالیاتی و معافیتهای مالیاتی که به شرکت تعلق میگیرد را ارائه دهید.
در یادداشت توضیحی شماره 21 صورتهای مالی منتهی به 1404.06.31 و شماره 22 صورتهای مالی منتهی به 1403.06.31 و شماره 23 صورتهای مالی منتهی به 1402.06.31، مربوط به مالیات پرداختنی در یادداشتهای شماره 22، شرکت با استفاده از معافیتهای تبصرههای موضوع ماده 132 تبصره ماده 105 و تبصرههای مالیات مستقیم مربوط به پرداختی برای فعالیتهای تولیدی در سال جاری و سال مالی قبل گزارش شناسایی نموده است. در یادداشت شماره 20-2-1 گردش حساب مالیات ارائه شده است که به پیوست تقدیم میگردد.
شایان ذکر میباشد که شرکت با توجه به فعالیتهای موجود در مناطق کمتر برخوردار، امکان استفاده از حداقل یک معافیت فوق را دارد و مکاتبات و اسناد مثبته از طریق اداره کار و سازمان تامین اجتماعی جهت پیگیری موضوع و سازمان امور مالیاتی انجام گردیده است.
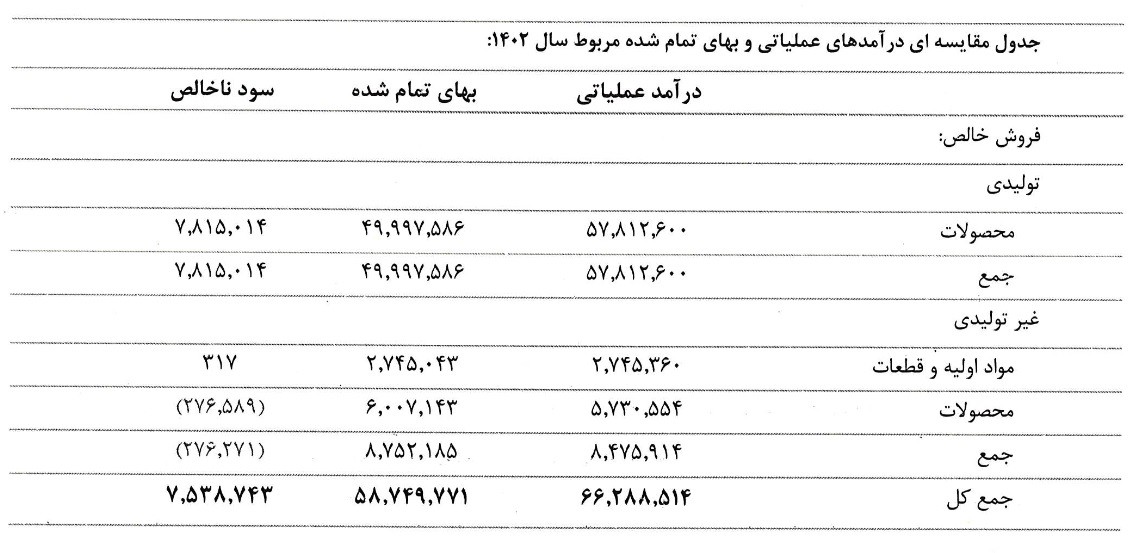
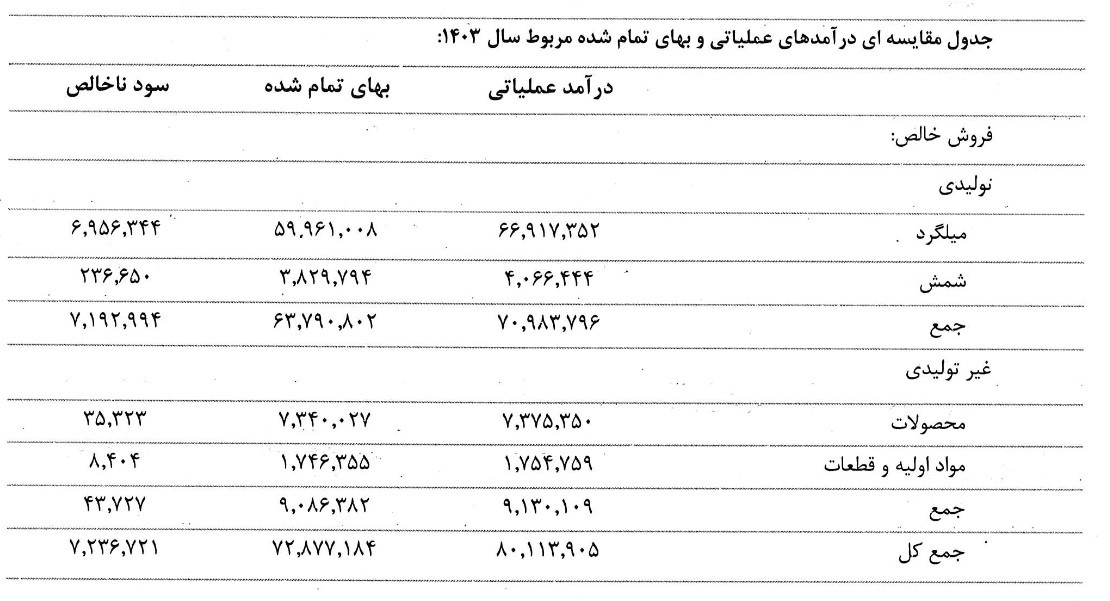
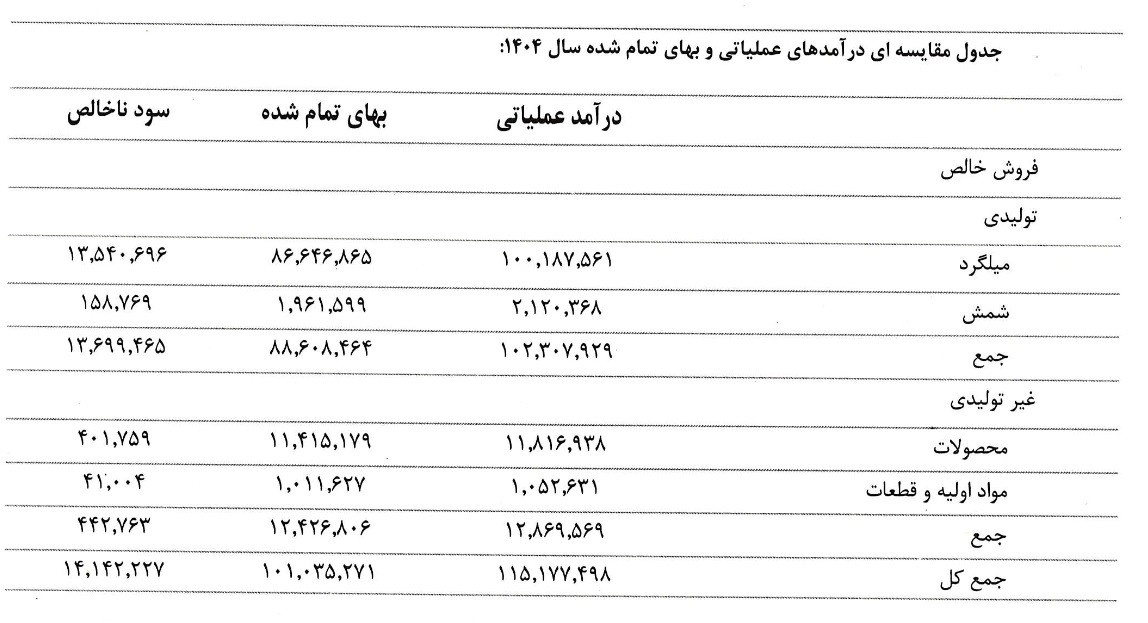
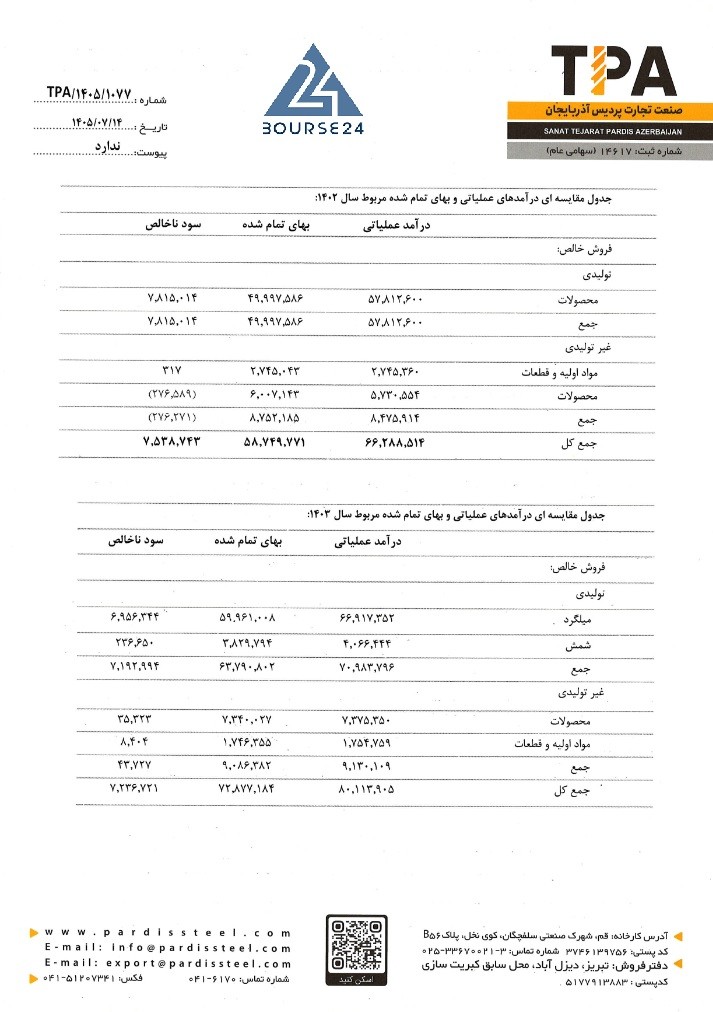
3. علت زیانده بودن فعالیتهای بازرگانی شرکت در سالهای 1402 و 1403 و 1404 را توضیح دهید. استراتژی شرکت در خصوص حاشیه سود سالهای آتی فعالیتهای بازرگانی شرکت را توضیح دهید.
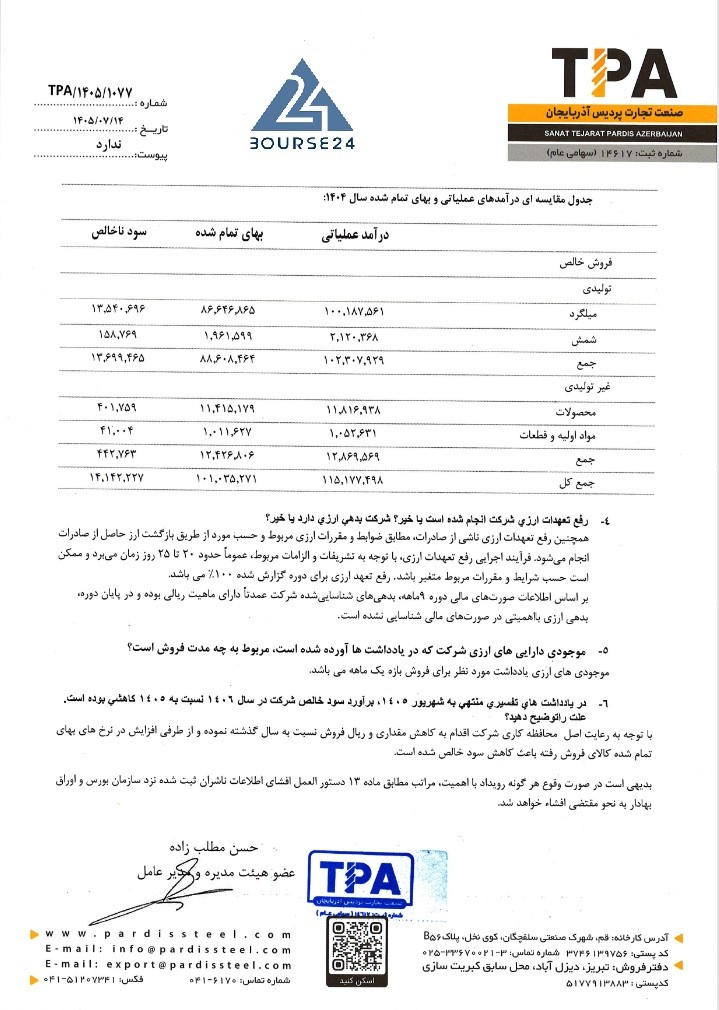
در رابطه با بهای تمامشده فعالیتهای بازرگانی طبق یادداشت شماره 5-4 جدول مقایسهای درآمدهای عملیاتی و بهای تمامشده، حاشیه سود ناخالص فعالیتهای بازرگانی شرکت نسبت به پیوست تقدیم میگردد که اختلاف فوق به دلیل متفاوت بودن فرصت زمانی تحقق خرید مواد اولیه تا فروش آن بوده که به صورت تجمیعی در بهای تمامشده خدمات ثبت شدهاند.
4. رفع تعهدات ارزی شرکت انجام شده است یا خیر؟ شرکت بدهی ارزی دارد یا خیر؟
همچنین رفع تعهدات ارزی ناشی از صادرات، مطابق ضوابط و مقررات ارزی مربوط و حسب مورد از طریق بازگشت ارز حاصل از صادرات انجام میشود. فرآیند اجرایی رفع تعهدات ارزی، با توجه به تشریفات و الزامات مربوط، عموما حدود 30 تا 120 روز زمان میبرد و ممکن است حسب شرایط و مقررات مربوط متغیر باشد. رفع تعهد ارزی برای دوره گزارششده 100٪ میباشد.
بر اساس اطلاعات صورتهای مالی دوره ماهانه، بدهیهای شناساییشده شرکت عمدتا دارای ماهیت ریالی بوده و در پایان دوره، بدهی ارزی بانکی شناسایی نشده است. بااهمیتی در صورتهای مالی شناسایی نشده است.
5. موجودی داراییهای ارزی شرکت که در یادداشتها آمده مربوط به چه مدت فروش است؟
موجودیهای ارزی یادداشتشده مورد نظر برای فروش بازار ماه میباشد.
6. در یادداشتهای بالا، با ذکر تبصره منتهی به شهریور 1405، پرارزش سود خالص شرکت در سال 1404 نسبت به 1403 کاهش داشته است. علت را توضیح دهید؟
با توجه به رعایت اصل محافظهکاری شرکت اقدام به کاهش مقداری و در سال فروش نسبت به سال گذشته نموده و از طرفی افزایش در نرخهای بهای تمامشده کالای فروشرفته باعث کاهش حاشیه سود خالص شده است.
بدیهی است در صورت وقوع هرگونه رویداد بااهمیت، مراتب مطابق ماده 13 دستورالعمل افشای اطلاعات ناشران ثبتشده نزد سازمان بورس و اوراق بهادار به نحو مقتضی اطلاعرسانی خواهد شد.
منبع: بورس۲۴
نظر شما