 خبرگزاری علت
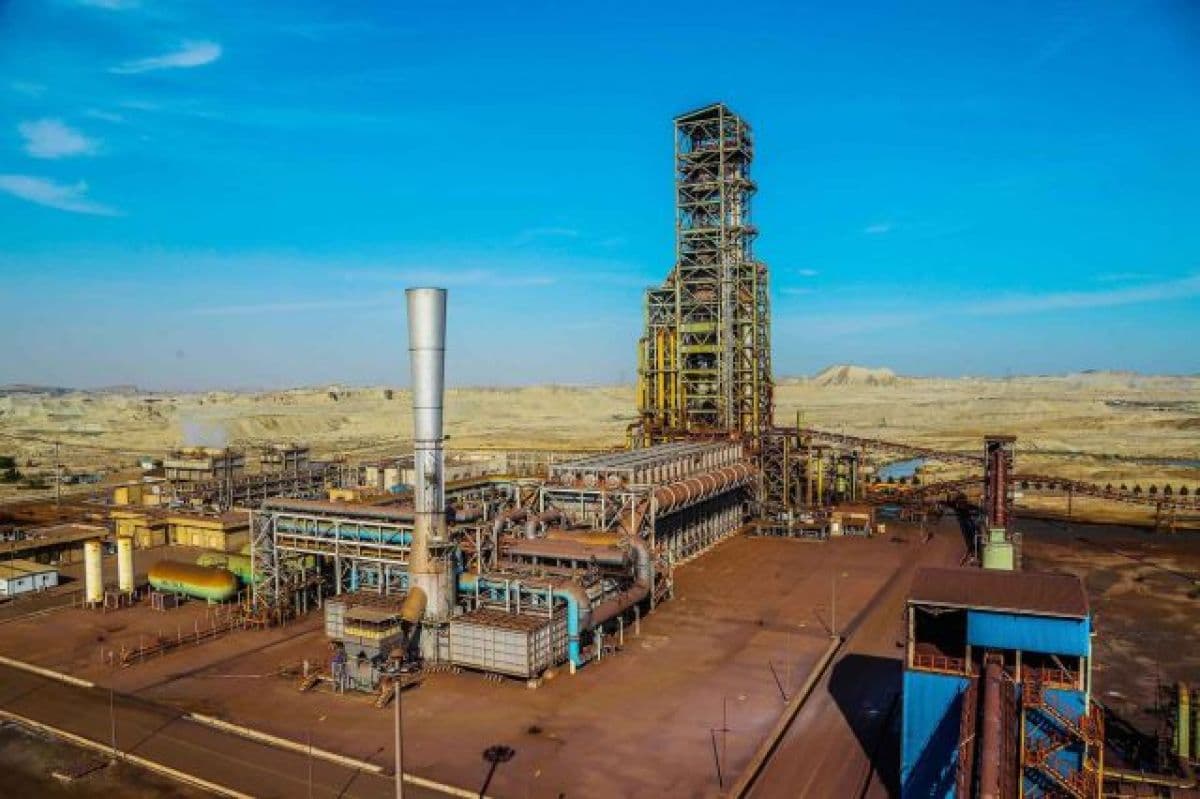
به گزارش کدال نگر بورس24 ، شرکت صبا فولاد خلیج فارس با نماد «فصبا» گزارش عملکرد مالی خود مربوط به دوره 9 ماهه منتهی به شهریور ماه 1405 را منتشر کرد که بررسی این ارقام نشاندهنده یک جهش همهجانبه، بنیادین و خیرهکننده در تمامی ارکان سودآوری و عملیاتی این غول فولادی است.
بر اساس اطلاعات منتشرشده در صورتهای مالی، «فصبا» در دوره 9 ماهه نخست سال 1405 موفق شد رقم چشمگیر 2476 میلیارد تومان سود خالص را به نام خود ثبت کند. این دستاورد بزرگ در حالی محقق شده است که شرکت در دوره مشابه سال قبل تنها حدود 428 میلیارد تومان سود خالص کسب کرده بود؛ مقایسه این دو عدد از رشد انفجاری و 479 درصدی سود خالص صبا فولاد حکایت دارد که گواهی بر مدیریت بهینه هزینهها، افزایش بهرهوری و تمرکز بر زنجیره ارزش محصولات است.
در بخش عملیاتی نیز درآمدهای «فصبا» صعودی پرقدرت را تجربه کرد. درآمدهای عملیاتی شرکت از 10,564 میلیارد تومان در دوره 9 ماهه سال 1404 با جهشی 127 درصدی به مرز 23,946 میلیارد تومان در دوره مشابه سال 1405 رسید. این رشد درآمدی 12 هزار میلیارد تومانی، ناشی از تقویت حجم فروش و بهینهسازی سیاستهای بازاریابی و فروش داخلی و صادراتی شرکت بوده است.
رشد درآمدها در کنار مدیریت دقیق بهای تمام شده، به صعود دستهجمعی سودهای میاندوره انجامید؛ به طوری که سود ناخالص شرکت با رشدی 284 درصدی از 1,191 میلیارد تومان به 4,575 میلیارد تومان افزایش یافت و حاشیه سود ناخالص شرکت را به شکل محسوسی بهبود بخشید. همچنین سود عملیاتی صبا فولاد خلیج فارس با ثبت یک جهش خیرهکننده 496 درصدی (نزدیک به 5 برابر شدن) از 581 میلیارد تومان در دوره مشابه سال قبل، به 3,461 میلیارد تومان در پایان شهریور ماه 1405 بالغ گردید.
با این حال، تحلیل ریز عملکرد فصلی «فصبا» بر اساس اطلاعات تفکیکی بهار و تابستان 1405، زوایای جذابتری از این کارنامه را آشکار میسازد. شرکت در فصل بهار 1405 به دلیل برخی چالشها و هزینهها از جمله رشد هزینههای مالی (که با افزایشی معادل 445 درصد به 8,081,644 میلیون ریال رسید) و همچنین افت سود عملیاتی، با زیان خالص 8,000,631 میلیون ریالی در این فصل مواجه شده بود که حاشیه سود عملیاتی بهار را به منفی 30 درصد رساند. در این دوره سه ماهه، میزان تولید شرکت 274,523 تن، فروش داخلی 120,581 تن (به ارزش 28,516,733 میلیون ریال) و فروش صادراتی 61,958 تن (به ارزش 20,493,675 میلیون ریال) گزارش شد.
اما نقطه عطف و موتور محرک عملکرد 9 ماهه «فصبا»، تابستان رویایی و طوفانی این شرکت بود. در سه ماهه تابستان 1405، صبا فولاد خلیج فارس دست به یک جراحی مالی و عملیاتی بزرگ زد و توانست تمامی عقبافتادگیهای بهار را به طرز چشمگیری جبران کند. در تابستان 1405، درآمدهای عملیاتی شرکت با رشد 175 درصدی نسبت به تابستان 1404 به 128,828,809 میلیون ریال رسید. سود ناخالص تابستان با جهش 464 درصدی به 28,338,948 میلیون ریال (با حاشیه سود ناخالص 22 درصدی) و سود عملیاتی با رشد بیسابقه 837 درصدی به 39,457,559 میلیون ریال (با حاشیه سود عملیاتی 31 درصدی) بالغ گردید.
بررسی ریز دادههای تابستان همچنین نشان میدهد که مقدار تولید شرکت در این فصل به 336,477 تن (رشد 4 درصدی)، مقدار فروش داخلی به 360,503 تن (جهش 156 درصدی) و مبلغ فروش داخلی به 126,573,469 میلیون ریال (رشد 463 درصدی) رسید. هرچند مقدار و مبلغ فروش صادراتی در تابستان به دلیل تمرکز هوشمندانه بر بازار پرتقاضای داخلی با افت مواجه شد (فروش صادراتی 6,000 تن به ارزش 2,255,339 میلیون ریال)، اما انفجار تقاضا و فروش در بازار داخل به همراه مدیریت هزینهها باعث شد سود خالص فصل تابستان «فصبا» با جهش خیرهکننده 611 درصدی نسبت به مدت مشابه سال قبل به رقم فوقالعاده 21,190,337 میلیون ریال برسد.
این عملکرد درخشان تابستانی نهتنها زیان فصل بهار را به طور کامل پوشش داد، بلکه صبا فولاد خلیج فارس را با ثبت سود خالص 2476 میلیارد تومانی در مجموع 9 ماهه، در زمره پربازدهترین و سودآورترین شرکتهای فولادی بازار سرمایه قرار داد تا سهامداران این شرکت با روحیهای دوچندان چشمانتظار مجمع و ماههای آتی باشند.
در نهایت، صبا فولاد خلیج فارس توانست در دوره 9 ماهه منتهی به شهریور 1405، به ازای هر سهم سود خالص 521 ریالی بسازد که این رقم نویدبخش بازدهی بسیار جذاب برای سهامداران در مجمع پیش رو و تثبیت جایگاه «فصبا» به عنوان یکی از ستارههای درخشان صنعت فولاد در بازار سرمایه است.
منبع: بورس۲۴
نظر شما