 خبرگزاری علت
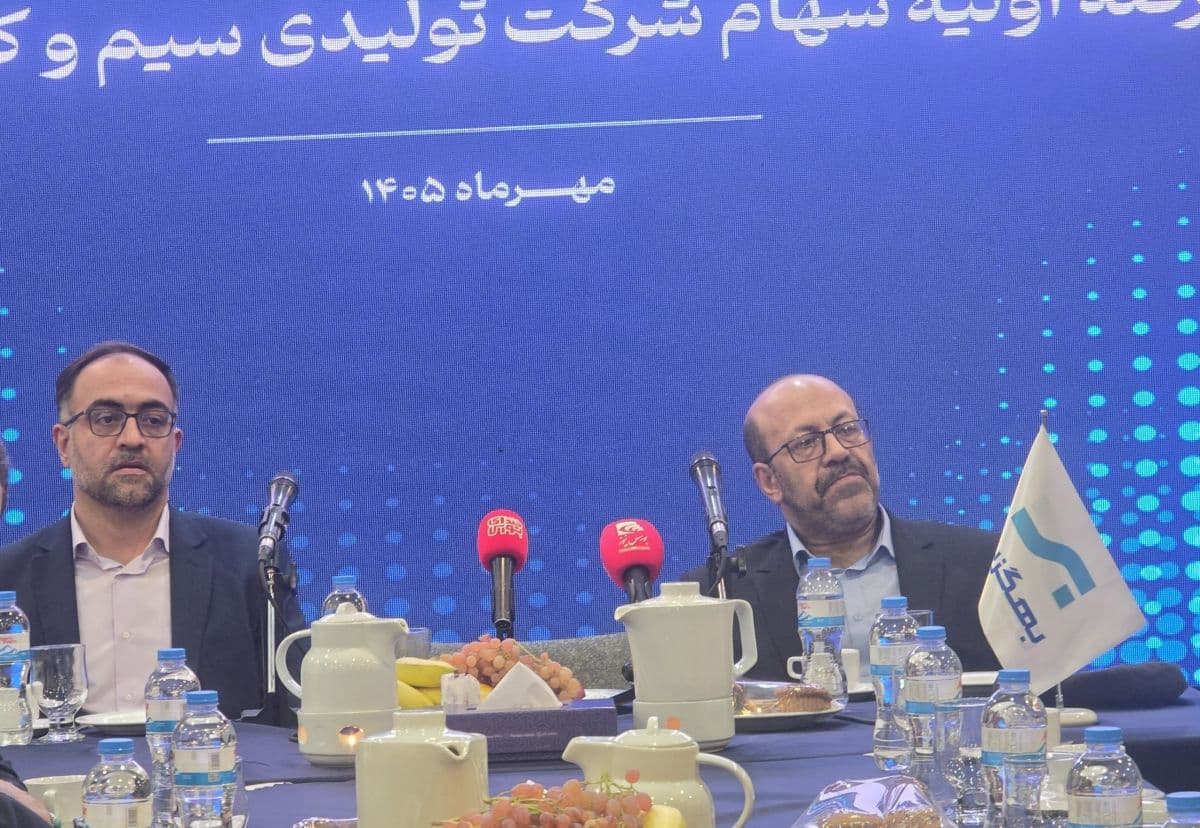
بورس24 : جواد نصیری، مدیرعامل شرکت تولیدی سیم و کابل تبریز (سیمکات)، در ابتدای نشست معارفه این شرکت با اشاره به سابقه فعالیت سیمکات اظهار کرد: این مجموعه از قدیمیترین تولیدکنندگان سیم و کابل کشور به شمار میرود و فعالیت خود را از سال 1353 آغاز کرده است. همچنین شرکت هادی برق با برند دیاموند در سال 1396 با این مجموعه ادغام شد.
وی افزود: 99.9 درصد سهام سیمکات متعلق به شرکت توسعه صنعت کوثر صبا است. این شرکت انواع سیم، کابل و مفتول را تولید میکند و از معدود مجموعههایی در کشور است که بخش عمده مواد اولیه مورد نیاز خود را بهصورت یکپارچه در داخل مجموعه تولید میکند.
نصیری با اشاره به ساختار تولیدی شرکت گفت: سیمکات با برخورداری از واحدهای تخصصی مختلف، زنجیره تولید از مواد اولیه تا محصولات نهایی صنعت سیم و کابل را پوشش میدهد و بر اساس سفارش مشتریان، امکان تولید بیش از سه هزار نوع محصول را در کارخانه خود دارد.
رشد حاشیه سود با وجود افزایش قیمت مواد اولیه
مدیرعامل سیمکات با اشاره به افزایش قیمت مس و تاثیر آن بر بهای تمامشده محصولات اظهار کرد: با وجود افزایش قابلتوجه قیمت مواد اولیه، شرکت توانسته است حاشیه سود خود را بهبود دهد و عملکرد مناسبی در مدیریت هزینهها داشته باشد.
وی افزود: رشد فروش شرکت در 9 ماهه مورد گزارش به حدود 90 درصد رسیده، در حالی که رشد بهای تمامشده کالای فروشرفته حدود 76 درصد بوده است. به این ترتیب، شرکت توانسته است حدود 14 واحد درصد فاصله میان رشد فروش و رشد بهای تمامشده ایجاد کند و از این طریق، زمینه بهبود حاشیه سود را فراهم آورد.
نصیری ادامه داد: حاشیه سود خالص شرکت به حدود 6 درصد رسیده است؛ سطحی که دستیابی به آن در شرایط تورمی و با توجه به ماهیت فعالیت صنعت سیم و کابل، مستلزم مدیریت مستمر هزینهها، کنترل ورودیها و خروجیها و اتخاذ سیاستهای مناسب در حوزه فروش است.
وی با اشاره به ارقام سودآوری شرکت گفت: سود عملیاتی و سود پیش از کسر مالیات شرکت نیز در صورتهای مالی قابل مشاهده است و سود پیش از کسر مالیات به حدود 640 میلیارد تومان رسیده است. برآورد شرکت این است که با تداوم روند فعلی، سود پایان سال مالی از هزار میلیارد تومان فراتر برود.
هدفگذاری فروش 8.5 همتی تا پایان سال مالی
مدیرعامل سیمکات با اشاره به عملکرد فروش شرکت در دوره 9 ماهه اظهار کرد: با وجود تعطیلی کامل بخش عمده فعالیتها در فروردینماه، شرکت توانسته است عملکرد مناسبی در فروش به ثبت برساند.
وی افزود: برآورد ما این است که فروش شرکت تا پایان سال مالی به حدود 8.5 همت برسد. تحقق این هدف به تداوم شرایط بازار و مدیریت مناسب تولید، فروش و هزینههای شرکت بستگی دارد.
نصیری تاکید کرد: شرکت باید بهطور همزمان سهم بازار خود را افزایش دهد، محصولات تولیدی را به فروش برساند، موجودی انبار را مدیریت کند و در کنار پاسخگویی به شرایط متغیر بازار، سودآوری خود را نیز حفظ کند.
قیمتگذاری محصولات بر مبنای بورس کالا و بازارهای جهانی
وی در تشریح سازوکار قیمتگذاری محصولات شرکت گفت: قیمت مفتولهای مسی و آلومینیومی در بازار داخلی تابع نرخهای معاملاتی و قیمتهای بورس کالا است و محصولات نیز متناسب با شرایط بازار قیمتگذاری میشوند.
مدیرعامل سیمکات افزود: در بخش صادرات، قیمتگذاری بر اساس نرخهای جهانی و شاخصهای بورس فلزات لندن ( LME ) انجام میشود و در برخی معاملات صادراتی، مبلغی نیز بابت پریمیوم به قیمت پایه اضافه میشود.
نصیری با اشاره به بهبود جذابیت صادرات اظهار کرد: با تغییر شرایط بازار و افزایش جذابیت برخی محصولات، صادرات شرکت نیز در حال توسعه است. به گفته وی، سیمکات در ماه مورد اشاره حدود 300 هزار دلار صادرات داشته و محمولههای دیگری نیز برای صادرات در دست آمادهسازی بوده است.
وی ادامه داد: سیاست شرکت در حوزه فروش، رصد مستمر بازار و قیمتگذاری متناسب با شرایط رقباست؛ چراکه افزایش بیش از اندازه قیمت میتواند به کاهش فروش منجر شود و قیمتگذاری پایینتر از سطح اقتصادی نیز به سودآوری شرکت آسیب میزند.
مطالبات از توانیر؛ برنامه بازگشت نقدینگی به چرخه عملیاتی
مدیرعامل سیمکات با اشاره به بخشی از مطالبات شرکت از توانیر اظهار کرد: بخشی از خط تولید کارخانه تبریز به تولید سیم و کابل مورد نیاز توانیر اختصاص دارد و مطالبات حاصل از این فعالیت، یکی از موضوعات اثرگذار بر جریان نقدی شرکت است.
وی افزود: در مذاکرات انجامشده، وعده داده شده است که مطالبات شرکت در اسرع وقت از طریق تهاتر با آلومینیوم و مس یا پرداخت نقدی تسویه شود. به گفته وی، فرایند پرداخت بخشی از این مطالبات نیز آغاز شده است.
نصیری ادامه داد: تسویه مطالبات از توانیر میتواند به بهبود وضعیت نقدینگی و کاهش دوره وصول مطالبات شرکت کمک کند. هدفگذاری شرکت این است که با رفع این مسئله، دوره وصول مطالبات به کمتر از 30 روز کاهش یابد.
فروش اعتباری و دریافت دستمزد تولید؛ مزیت رقابتی سیمکات
وی با تشریح سازوکار فروش اعتباری شرکت گفت: در برخی معاملات، سیمکات مواد اولیه را بهصورت اعتباری تامین میکند و محصولات را نیز در چارچوب شرایط معاملاتی مربوط به فروش میرساند. در فروش اعتباری آلومینیوم، دوره اعتباری سهماهه در نظر گرفته میشود و شرکت بابت دستمزد تولید، 20 درصد دریافت میکند.
مدیرعامل سیمکات افزود: دریافت این دستمزد یکی از عوامل موثر بر بهبود سودآوری شرکت است و از مزیتهای رقابتی آن در مقایسه با برخی فعالان این صنعت به شمار میرود.
وی تاکید کرد: در ماههای اخیر، با توجه به ملاحظات نقدینگی، سهم فروش نقدی افزایش یافته و دوره وصول مطالبات نیز روند کاهشی داشته است. شرکت امیدوار است با تعیین تکلیف مطالبات از توانیر، شرایط جریان نقدی خود را بیش از پیش بهبود دهد.
افزایش سرمایه متناسب با نیازهای توسعهای شرکت
نصیری در پاسخ به پرسشی درباره سیاست تقسیم سود و برنامه افزایش سرمایه شرکت اظهار کرد: تصمیمگیری درباره تقسیم سود به شرایط شرکت، نیازهای نقدینگی و برنامههای توسعهای بستگی دارد. سیاست کلی این است که در صورت وجود طرحهای توسعهای و نیاز به تامین منابع، بخشی از منابع مورد نیاز متناسب با شرایط شرکت تامین شود و در غیر این صورت، موضوع تقسیم سود در مجمع عمومی و مطابق مقررات قانونی مورد تصمیمگیری قرار گیرد.
وی افزود: افزایش سرمایه نیز باید متناسب با نیازهای تامین مالی و برنامههای توسعهای شرکت انجام شود تا منابع لازم برای اجرای طرحها و توسعه ظرفیت تولید فراهم شود.
نوسازی تجهیزات و افزایش ظرفیت تولید
مدیرعامل سیمکات در تشریح وضعیت ظرفیت تولید شرکت گفت: ظرفیت اسمی با ظرفیت واقعی تولید تفاوت دارد و میزان بهرهبرداری از ظرفیت اسمی را باید با توجه به نوع محصولات، سفارشهای دریافتی و شرایط خطوط تولید ارزیابی کرد.
وی افزود: کارخانه تبریز حدود 120 دستگاه و تجهیز تولیدی دارد که در زمان برگزاری نشست، 15 دستگاه آن در حال بازسازی بود و سایر تجهیزات فعال بودند.
نصیری ادامه داد: شرکت برنامه نوسازی تجهیزات و توسعه خطوط تولید را در دستور کار دارد و برآورد ما این است که با اجرای این برنامهها، ظرفیت تولید شرکت از محل نوسازی و توسعه تجهیزات، حداقل 60 درصد افزایش یابد.
وی با اشاره به برنامه تولید کابلهای سیلیکونی گفت: قراردادهای مربوط به تولید این محصولات منعقد شده است، اما اجرای کامل برنامه به فراهمشدن امکان انتقال و استقرار تجهیزات مورد نیاز بستگی دارد.
مدیرعامل سیمکات افزود: علاوه بر این، طرحهایی برای تسهیل فرایند تولید و افزایش سرعت خطوط در نظر گرفته شده است. توسعه خطوط کابلهای فشار متوسط و کابلهای کنترلی نیز در برنامههای شرکت قرار دارد تا دامنه محصولات قابل تولید و توان پاسخگویی به نیاز بازار افزایش یابد.
پاسخ به ابهامات صورتهای مالی و ارزشگذاری شرکت
نصیری در پاسخ به پرسشی درباره مبنای ارزشگذاری شرکت توضیح داد: ارزشگذاری ارائهشده بر مبنای اطلاعات و صورتهای مالی سالانه سال 1404 انجام شده است و اطلاعات دوره 9 ماهه نیز در ادامه، تصویر بهروزتری از وضعیت عملکرد شرکت ارائه میکند.
وی افزود: با توجه به رشد فروش و بهبود شاخصهای سودآوری، عملکرد شرکت در دوره مورد گزارش قابل توجه بوده است و ارزیابی وضعیت آن باید با در نظر گرفتن روند درآمدها، هزینهها و شرایط بازار انجام شود.
مدیرعامل سیمکات همچنین درباره برخی ابهامات مطرحشده در خصوص اطلاعات شرکت گفت: سیمکات تحت نظارت چندلایه نهادهای نظارتی قرار دارد و حسابرسی قانونی و بررسیهای نظارتی درباره آن انجام میشود. همچنین اصلاحیه مربوط به موضوع مطرحشده در سامانه کدال منتشر شده است تا زمینه رفع سوءبرداشت ایجاد شود.
وی در پایان تاکید کرد: راهبرد شرکت بر مدیریت هزینهها، بهبود حاشیه سود، توسعه بازارهای فروش، افزایش صادرات، نوسازی تجهیزات و تقویت جریان نقدی متمرکز است؛ اقداماتی که میتواند زمینه رشد تولید و بهبود عملکرد مالی سیمکات را در دورههای آتی فراهم کند.
منبع: بورس۲۴
نظر شما