 خبرگزاری علت
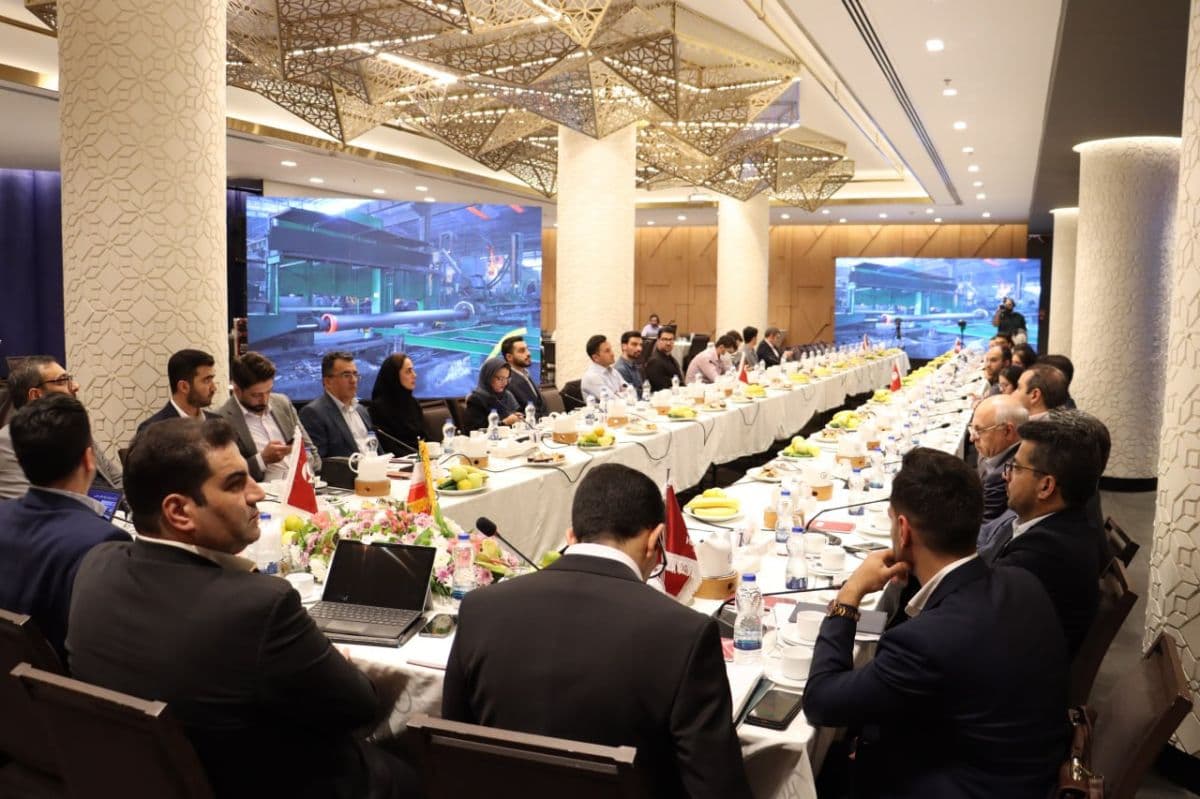
بورس24 : آنالیست دی شرکت هامون نایزه روز سهشنبه گذشته به همت شرکت مشاور سرمایهگذاری ایرانیان تحلیل فارابی و هانیکو با حضور مدیران شرکت، فعالان بازار سرمایه و اصحاب رسانه برگزار شد؛ نشستی که طی آن جزئیات دقیقی از وضعیت بنیادی، راهبردهای کاهش بهای تمامشده با مصرف آهن اسفنجی، پروژههای برونمرزی در ترکیه، طرحهای زنجیره ارزش کربن، پیشبینی سود 900 میلیارد تومانی و برنامههای عرضه اولیه زیرمجموعهها تشریح شد.
جهش حاشیه سود و کاهش هزینههای انرژی و مواد اولیه
در ابتدای این نشست، سید فرهنگ حسینی ، رئیس دپارتمان تحلیل مشاور سرمایهگذاری ایرانیان تحلیل فارابی، به بررسی موقعیت بنیادی و مالی هانیکو پرداخت:
حاشیه سود و سهم بازار: هانیکو در 6 ماهه نخست سال جاری حاشیه سود خود را ارتقا داده و عملکرد بهتری نسبت به رقیب مستقیم خود به ثبت رسانده است. سهم بازار داخلی شرکت تقریبا برابر با رقیب بوده و دوره وصول مطالبات آن نیز 113 روز گزارش شده است.
کاهش ضریب انرژی: از زمستان سال گذشته، طبقه انرژی شرکت از گروه فلزی به «صنایع متعارف» منتقل شده که در نتیجه آن، ضریب انرژی از 1.68 درصد به 0.64 درصد کاهش یافته است.
کاهش 5 درصدی بهای تمامشده: با افزایش سهم مصرف آهن اسفنجی در ترکیب خوراک کورهها به جای قراضه، بهای تمامشده کل حدود 5 درصد کاهش یافته است.
نرخ تسعیر ارز: مبنای تسعیر ارز شرکت، نرخ دلار آزاد است که در پایان شهریورماه برای هر دلار 231 هزار و 800 تومان و برای یورو 266 هزار تومان به ثبت رسیده است.
پیشبینی سود و بودجه: شرکت موفق به حفظ حاشیه سود 30 درصدی در فصول مختلف شده و پس از ثبت ارقام قابلتوجه در تابستان، بودجه پایان سال 1405 هانیکو بالغ بر 900 میلیارد تومان پیشبینی میشود.
بازوی بینالمللی در ترکیه؛ ورود به بازارهای اروپا و آفریقا
یکی از مهمترین محورهای این نشست، تشریح جزئیات احداث کارخانه جدید در ترکیه با هدف دور زدن ریسکهای ژئوپلیتیک و تحریمی بود:
سرمایهگذاری 16 میلیون یورویی: ارزش کارخانه احداثشده در ترکیه (شرکت AABCO) نزدیک به ارزش بازار خود هانیکو است و پیشبینی میشود از سال آینده رسما وارد مدار سوددهی شود.
ظرفیت و برنامه تولید: ظرفیت نهایی کارخانه 70 هزار تن است که در سال اول 5 هزار تن و در سال دوم 15 هزار تن تولید خواهد داشت. برآورد فروش این واحد برای سال 1406 بالغ بر 500 هزار دلار و برای سال 1407 بالغ بر 1.5 میلیون دلار است.
افتتاح در زمستان: کارخانه ترکیه مجوزها و استانداردهای لازم را دریافت کرده و در زمستان امسال به بهرهبرداری میرسد. هماکنون 500 تن محصول جهت توزیع در این مجموعه دپو شده است.
کاهش 66 درصدی هزینههای لجستیک: در حالی که کرایه حمل هر تن با تریلی حدود 150 دلار تمام میشود، انتقال ریلی به بندر مرسین ترکیه این رقم را به 50 دلار کاهش میدهد.
تنوعبخشی به مشتریان و جایگاه جهانی در پایههای برق
در ادامه نشست، مجید تکیان ، مدیرعامل شرکت هامون نایزه، به تشریح زنجیره عملیات و استراتژیهای فروش پرداخت:
ظرفیت تولید: هانیکو ظرفیت سالانه 123 هزار تن لوله چدن نشکن (تا قطر 1200 میلیمتر) و پایههای برق را دارد. شرکت سومین تولیدکننده بزرگ پایههای برق در جهان است و پیشبینی میشود این بخش در سالهای آتی 25 تا 30 درصد کل تولیدات را به خود اختصاص دهد.
کاهش وابستگی به بخش دولتی: سهم مطالبات و سفارشهای دولتی از 73 درصد در سال 1398 به 20 تا 25 درصد در حال حاضر کاهش یافته و جای خود را به مشتریان بخش خصوصی، پتروشیمی، معدنی و صادرات داده است.
صادرات سالانه 50 میلیون دلاری: صادرات سالانه شرکت 45 تا 50 میلیون دلار است. محصولات به 12 کشور اروپایی، عراق، سوریه و روسیه صادر میشوند (اگرچه در سال 1404 تنشهای منطقهای مشتریان اروپایی را موقتا تحت تاثیر قرار داد). لولههای آب جزو اقلام تحریمی نبوده و ارز صادراتی عمدتا صرف واردات مواد اولیه مورد نیاز شرکت و صنایع همکار میشود.
ورود به زنجیره گرافیت، طرحهای نوین و حوزه آب
بهرهبرداری از کربنسازان مشفق در پاییز: هانیکو مالکیت 88 درصدی این واحد 3 هزار تنی تولید گرافیت را در اختیار دارد که با نرخ فروش حدود 2 هزار دلار در هر تن، سالانه 6 میلیون دلار درآمدزایی خواهد داشت (نیمی از تولیدات ممکن است مصرف درونگروهی شود).
نوآوری در ذوب با آهن اسفنجی: هانیکو بهصورت انحصاری از ترکیب 50 درصدی آهن اسفنجی در کورههای القایی استفاده میکند که موجب کاهش چشمگیر عناصر مزاحم ذوب، کاهش بهای تمامشده و تثبیت حاشیه سود در مرداد و شهریور شده است.
پروژههای آب و پساب: شرکتهای تابعه «تامین آب کویر هامون» (تصفیه پساب تا راندمان 90 درصد و فناوری توپ هوشمند نشتیابی) و «آرونآب» (پیمانکاری EPCF) بسترهای ورود به کلانپروژههای ملی آب را فراهم ساختهاند. سودآوری یکی از زیرمجموعهها 350 میلیارد تومان برآورد شده است.
پوششهای نوین و خطوط ریلی: توسعه پوششهای زینکآلومینیوم و راهاندازی خطوط تولید صفحات زیر ریل مترو و راهآهن با ظرفیت 5 هزار تن در دست اجراست.
انرژی، سیاست تقسیم سود و برنامههای بازار سرمایه
رفع ناترازی انرژی: هانیکو در حال احداث یک نیروگاه خورشیدی 3 مگاواتی خودتامین است و برای تامین 12 مگاوات برق پایدار، در پروژه نیروگاهی 500 مگاواتی نظرآباد مشارکت میکند.
شفافسازی نرخها از آبان: از گزارش عملکرد آبانماه، نرخ هر متر لوله استاندارد بهعنوان شاخص مرجع در کدال منتشر خواهد شد.
سیاست تقسیم سود: برنامه شرکت تقسیم 65 تا 70 درصدی سود مجمع در سال مالی 1405 است (افت سال گذشته به 30 درصد ناشی از ریسکهای مقطعی جنگ بود).
برنامههای آتی سهام: بررسی افزایش سرمایه هانیکو و پیگیری عرضه اولیه (IPO) چند شرکت زیرمجموعه در دستور کار هیئتمدیره قرار دارد.
منبع: بورس۲۴
نظر شما