 خبرگزاری علت
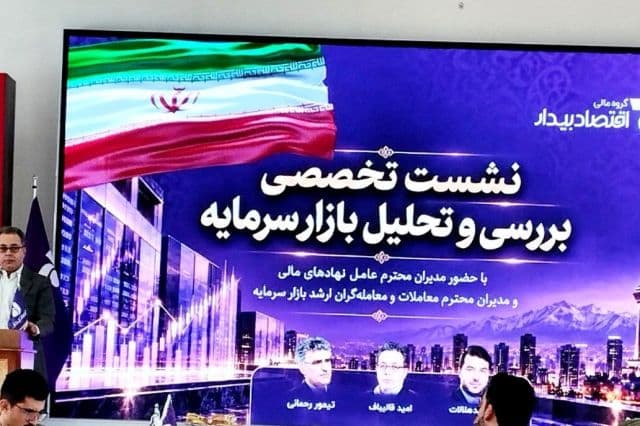
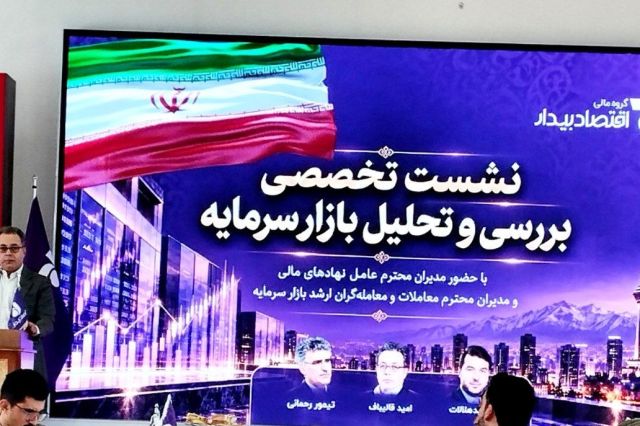
بورس24 : تخصصی «بررسی و تحلیل بازار سرمایه» روز دوشنبه 13 مهرماه، به همت گروه مالی اقتصاد بیدار و با حضور جمعی از مدیران عامل نهادهای مالی، معاملهگران ارشد و صاحبنظران برجسته اقتصادی برگزار شد. این نشست در شرایطی تشکیل شد که اقتصاد کلان کشور با مجموعهای کمسابقه از ناترازیهای انباشته، تورم مزمن، تنگنای شدید مالی دولت و سایه سنگین ریسکهای ژئوپلیتیک دستوپنجه نرم میکند. صاحبنظران حاضر در این گردهمایی با واکاوی دادههای کلان، ضمن هشدار نسبت به تکرار سناریوی تلخ دهه نخست پس از انقلاب، به تشریح افق بازارهای مالی، سرنوشت نرخ ارز و چالشهای عملیاتی بازار سرمایه پرداختند.
خطر افت انباشت سرمایه
یکی از مهمترین و نگرانکنندهترین محورهای مطرحشده در نشست، بررسی «نرخ رشد اقتصادی» و کیفیت انباشت سرمایه در بیش از یک دهه اخیر بود. اقتصاددانان حاضر در این نشست با بررسی آمارهای اقتصادی بازه 1390 تا 1404 اعلام کردند که میانگین رشد اقتصادی کشور در این دوره طولانی در محدوده ضعیف و شکننده یک درصد نوسان کرده است.
بررسی عمیقتر این متغیر نشان میدهد که تداوم فرسایش سرمایه ثابت و سقوط نرخ انباشت سرمایه، توان تولید و پتانسیل رشد بالقوه کشور را تحلیل برده است.
کارشناسان با استناد به این روند فرسایشی هشدار دادند که ساختار تولید و درآمد سرانه ایران در آستانه شوکی عمیق و رکودی دامنهدار قرار گرفته است؛ شوکی که یادآور شوکهای ساختاری سالهای 1357 تا 1367 ارزیابی میشود. تداوم رشد منفی یا نازل اقتصادی، افزون بر سقوط شدید درآمدهای حقیقی خانوارها، کسب بازدهی مثبت را حتی برای بنگاههای مولد بهشدت سخت و ناممکن میسازد.
بازتولید ناترازیها
در بخش دیگری از این نشست تحلیلی، ریشهها و ابعاد بحران تورم در ایران مورد واکاوی قرار گرفت.
بر همین اساس تیمور رحمانی، عضو هیئت علمی دانشکده اقتصاد دانشگاه تهران، با رد این فرض سادهانگارانه که رشد نقدینگی صرفا معلول سیاستهای انقباضی یا انبساطی کوتاهمدت پولی است، تاکید کرد که تورم در ایران وارد مرحلهای پایدار و ساختاری شده است. به تعبیر این اقتصاددان، تاریخ تورمهای دورقمی در ایران به آغاز دهه 1350 بازمیگردد و بهجز مقاطعی موقت نظیر اواسط دهه 1390، بردار کلی تورم همواره صعودی بوده است.
وی با اشاره به نوسان چندماهه تورم در حوالی 80 درصد و تجربه تورمهای نقطهبهنقطه در سطوح بسیار بالا، ریشه بنیادین این وضعیت را در «ناترازیهای بودجهای و فرابودجهای» دانست. نظام سیاستگذاری در دهههای گذشته وعده رفاه توزیعی فراتر از ظرفیتهای تولیدی داده است و از آنجا که این تعهدات با رشد بهرهوری پشتیبانی نشده، اکنون خود را در قالب انواع ناترازیها—از کسری بودجه آشکار و پنهان گرفته تا بحران انرژی—نشان میدهد. با محدود شدن و فقدان رانت چشمگیر نفتی در عصر تحریم، این ناترازیها مستقیما به سوخت موتور محرک چاپ پول، رشد نقدینگی و پرشهای ارزی تبدیل شدهاند.
تله تورم سهرقمی
بر اساس ارزیابیهای ارائهشده در نشست، اگرچه در مقاطعی از جمله سه ماه اخیر، بهواسطه تامین برخی منابع موقت و عقبنشینی نسبی از ارز ترجیحی، بار مالی سنگین دولت اندکی فروکش کرد، اما این تنفس مالی صرفا ماهیتی مقطعی و مسکنگونه دارد.
تحلیلگران هشدار دادند که با تداوم تحریمها و محاصره اقتصادی، تنگنای مالی بخش عمومی بازخواهد گشت. در چنین مختصاتی، تنها راهکار قطعی و غیرقابل اجتناب برای نجات از افتادن در گرداب تورمهای فزاینده و سهرقمی، «بازنگری اساسی و بیپرده در سیاستهای مالی و تعدیل گسترده تعهدات هزینهای دولت» عنوان شد. در غیر این صورت، شکاف میان رشد نقدینگی و حجم حقیقی اقتصاد تشدید شده و تورم ماهانه و سالانه روندهای نگرانکنندهتری را ثبت خواهند کرد.
چشمانداز نرخ بهره
یکی از متغیرهای کلیدی اثرگذار بر بازار پول و سرمایه، نرخ بهره اسمی و حقیقی است. رحمانی با اشاره به انتشار پرشتاب و فزاینده انواع اوراق بدهی توسط دولت، اظهار داشت که نیاز مبرم مالی قوه مجریه برای جبران شکاف دخل و خرج، فشار سنگینی بر بازار پول وارد آورده است.
وی با بررسی رفتار بانک مرکزی خاطرنشان کرد که نرخ بهره بینبانکی تنها در مقاطع خاص نظیر رخدادهای نظامی و تنشهای ژئوپلیتیک اخیر (مانند جنگ 12روزه و 40روزه) و از مسیر تزریق منابع ذخیره توسط بانک مرکزی کاهش مقطعی یافته است. با این حال، با توجه به نیاز مبرم خزانهداری به جذب نقدینگی و ضرورت کنترل انتظارات، احتمال تداوم نرخهای بهره بالا یا حتی ثبت رکوردهای جدید در نرخهای بهره رسمی و اسمی در اقتصاد ایران بسیار محتمل است؛ عاملی که هزینه سرمایه در گردش و تامین مالی بنگاهها را بهشدت افزایش میدهد.
بازار ارز و محدودیت توان بازارساز
در ادامه واکاوی متغیرهای کلان، سرنوشت نرخ ارز در بازار آزاد مورد بررسی قرار گرفت. کارشناسان نشست تاکید کردند که افزایش بهای ارز ریشه در مولفههای بنیادین اقتصادی، ناترازی تراز پرداختها و رشد سرسامآور نقدینگی دارد.
بر این مبنا، ابزارهای مداخلهای بانک مرکزی بدون مهار موتور خلق پول و حل معضلات تحریمی، توانایی مقابله بلندمدت با رشد نرخ ارز را ندارند و فنر ارزی بهدلیل بنیادهای ضعیف کلان تمایل ذاتی به رشد دارد. همچنین با تعمیق شکاف میان دلار نیمایی و بازار آزاد از سال 1402 تاکنون، چالش توزیع رانت ارزی و کاهش حاشیه سود صادرکنندگان بورسی به قوت خود باقی مانده است.
تلاقی ریسکهای ژئوپلیتیک و ناترازی انرژی
در بخش دوم این نشست تخصصی، ولید هلالات، مدیرعامل شرکت گروه مالی اقتصاد بیدار، به تشریح دقیق متغیرهای چندگانه حاکم بر بازار سرمایه پرداخت. هلالات با مروری بر روند تاریخی بازار خاطرنشان کرد:
دوره 1394 تا 1397: شاخص کل با وجود ثبات نسبی متغیرهای پیرامونی رشدی 3 برابری را به ثبت رساند، اما از سال 1397 به بعد، با بازگشت تحریمها سطح ریسک سیستماتیک جهش یافت.
سال 1399: کاهش همزمان نرخ بهره همراه با صعود نرخ ارز و تورم منجر به رشد شتابان بازار سهام شد؛ هرچند این جهش سریع بهدلیل ماهیت اسمی و عدم تطابق با واقعیتهای عملیاتی شرکتها، در فازهای بعدی پس گرفته شد.
سال 1400: با ثبات نسبی در متغیرهای اسمی ارز و تورم اما رشد نرخ بهره، شاخص عملا وارد یک فاز رکودی و بدون بازدهی شد.
هلالات مجموعهای از مهمترین متغیرهای حیاتی اثرگذار بر ارزشگذاری و روند آتی بورس را به شرح زیر دستهبندی کرد:
1.انتظارات ژئوپلیتیک و نظامی: حساسیت بازار نسبت به سناریوهای سیاسی در اوج قرار دارد.
2.نرخ بازده بدون ریسک: بازده اوراق اخزا و با درآمد ثابت در رقابت تنگاتنگ با نسبت قیمت به درآمد ( P/E ) سهام قرار دارد.
3. شکاف نرخ تسعیر رسمی و دلار آزاد: اصلاح نرخ تسعیر رسمی و سامانه نیما پیششرط حیاتی سودآوری صنایع دلاری و صادراتمحور است.
4. ناترازی عمیق انرژی: قطعی مکرر گاز در زمستان و برق در تابستان، ظرفیت واقعی عملیاتی و مقدار فروش شرکتهای بزرگ بورسی را محدود ساخته است.
5. **بازارهای موازی و طلا: مقایسه ریسک و بازده سهام با داراییهای امن نظیر صندوقهای طلا و ارز آزاد.
تقدم داراییهای حقیقی بر ابزارهای بدهی
جمعبندی کارشناسان و اقتصاددانان در این نشست نشان میدهد که در فضای تورم بالا و رشد فراتر از ظرفیت نقدینگی، بازار داراییهای حقیقی (شامل مسکن، طلا و کالاهای سرمایهای) بهدلیل مقاومت ذاتی در برابر کاهش ارزش پول، از اقبال و رونق قیمتی برخوردار خواهند بود.
با این حال، بازار سهام بهعنوان یک بازار دارایی با وضعیتی دوگانه روبهرو است؛ از یکسو از تورم اسمی و رشد نرخ جایگزینی داراییها متاثر میشود و از سوی دیگر، زیر فشار خردکننده نرخ بهره اسمی بالا، شکاف عمیق دلار نیما و آزاد، ناترازیهای تولیدی ناشی از کمبود انرژی و سایه ریسکهای سیاسی دستوپا میزند. کارشناسان تاکید کردند که خروج بورس از این برزخ تنها زمانی محقق خواهد شد که اراده حاکمیت به کاهش بار تعهدات دولت، حذف قیمتگذاریهای دستوری و واقعیسازی نرخهای تسعیر ارز معطوف گردد.
منبع: بورس۲۴
نظر شما